この記事でわかること
- 決算整理仕訳の意味と必要な理由
- 決算整理仕訳の主な種類と具体的な仕訳例
- 決算整理仕訳を進める手順と注意点
- 決算整理仕訳を効率化する方法
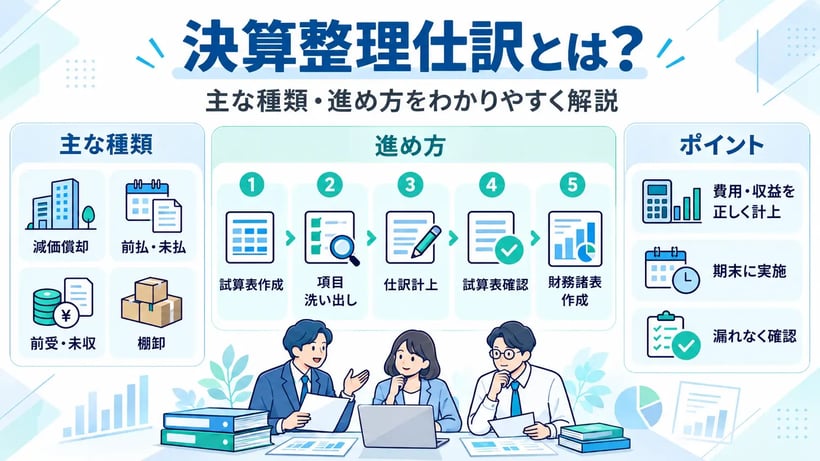
決算整理仕訳とは、決算時に帳簿上の金額を確認し、当期の収益や費用、資産や負債を正しく計上するために行う仕訳です。減価償却費の計上や棚卸資産の整理、未払費用の計上など、さまざまな処理が含まれます。
決算整理仕訳に漏れや誤りがあると、財務諸表の正確性が損なわれるため、経理担当者は適切な処理方法を理解しておくことが重要です。
本記事では、決算整理仕訳の基本から主な種類、具体的な仕訳例、実務の進め方まで解説します。あわせて、ERPを活用した決算業務の効率化についても紹介します。
決算整理仕訳とは
決算整理仕訳とは、決算時に帳簿の内容を確認し、当期の経営成績や期末時点の財政状態を適切に反映させるために行う仕訳です。
企業では、日々の取引を仕訳帳や総勘定元帳に記録しています。しかし、通常の仕訳だけでは、決算日時点の資産・負債の状況や、当期に帰属する収益・費用を正確に表せない場合があります。
例えば、複数年にわたって使用する設備の減価償却費や、決算日までに発生しているものの支払いが済んでいない費用は、決算時に適切な金額を計上する必要があります。
こうした調整を行い、財務諸表を正しく作成するための処理が決算整理仕訳です。
決算整理仕訳を行う目的
決算整理仕訳を行う主な目的は、当期の利益と決算日時点の財政状態を正確に把握することです。
企業会計では、原則として費用を発生した期間に計上し、収益についても適用する会計基準に従って適切な期間に認識します。そのため、実際の入出金と収益・費用の計上時期が一致するとは限りません。
例えば、3月決算の企業で3月分の電気料金を4月に支払う場合、3月分の費用は原則として3月までの会計期間に計上する必要があります。
決算整理仕訳には、主に次の役割があります。
- 当期に発生した収益と費用を適切な期間に計上する
- 資産や負債の残高を実際の状況に合わせて修正する
- 財務諸表の正確性と信頼性を確保する
- 経営判断に必要な会計情報を適切に提供する
決算整理仕訳は、単に帳簿を整理するための作業ではありません。企業の経営状況を正しく把握するうえでも重要な業務です。
通常の仕訳と決算整理仕訳の違い
通常の仕訳と決算整理仕訳の違いは、処理するタイミングと目的にあります。
通常の仕訳は、売上や仕入、経費の支払いなど、日常的に発生する取引を記録するために行います。一方、決算整理仕訳は、決算時に帳簿を確認し、期間損益や資産・負債の金額を調整するための処理です。
| 比較項目 | 通常の仕訳 | 決算整理仕訳 |
|---|---|---|
| 目的 | 日常の取引を帳簿に記録する | 決算時に帳簿上の金額を調整する |
| タイミング | 取引が発生したとき | 決算時や月次決算時 |
| 主な対象 | 売上、仕入、経費、入出金など | 減価償却、棚卸資産、経過勘定など |
| 財務諸表への影響 | 日常取引の結果を反映する | 期末残高や期間損益を適切に修正する |
なお、決算整理仕訳は年次決算だけでなく、月次決算や四半期決算でも必要に応じて行われます。
決算整理仕訳の主な種類
決算整理仕訳には、減価償却費の計上や棚卸資産の整理、経過勘定の処理など、複数の種類があります。
企業の事業内容や保有資産、会計方針によって必要な仕訳は異なりますが、代表的な処理は次のとおりです。
| 種類 | 主な処理内容 |
|---|---|
| 減価償却費の計上 | 固定資産の取得原価を使用期間にわたって費用配分する |
| 棚卸資産の整理 | 期末在庫を確認して売上原価などを確定する |
| 貸倒引当金の計上 | 売掛金などの回収不能見込額を反映する |
| 未払費用の計上 | 発生済みで未払いの費用を計上する |
| 未収収益の計上 | 発生済みで未受領の収益を計上する |
| 前払費用の計上 | 翌期以降に対応する支払済みの費用を繰り延べる |
| 前受収益の計上 | 翌期以降に対応する受取済みの収益を繰り延べる |
| 現金過不足の整理 | 現金の実際残高と帳簿残高の差異を処理する |
これらに加えて、企業によっては固定資産の減損、棚卸資産の評価損、各種引当金の計上なども必要です。
決算整理仕訳の具体例
決算整理仕訳は、対象となる取引や勘定科目によって処理方法が異なります。ここでは、代表的な8種類について、具体的な金額を用いて解説します。
なお、以下の仕訳は基本的な仕組みを説明するための例です。実際の処理では、適用する会計基準や企業の会計方針、税務上の取り扱いを確認してください。
①減価償却費の計上
減価償却費の計上とは、建物や機械装置、備品などの固定資産の取得原価を、使用する期間にわたって費用として配分する処理です。
例えば、取得価額120万円の備品について、当期の減価償却費が24万円と計算された場合、間接法では次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 減価償却費 | 240,000円 | 減価償却累計額 | 240,000円 |
この仕訳によって、当期の費用として24万円が計上され、固定資産の帳簿価額にも減価償却の影響が反映されます。
減価償却費の計算方法や耐用年数は、資産の種類や適用する会計・税務上のルールによって異なります。固定資産台帳と総勘定元帳の残高を照合することも重要です。
②棚卸資産の整理
棚卸資産の整理とは、期末に残っている商品や製品、原材料などの在庫を確認し、売上原価や棚卸資産の金額を適切に計上する処理です。
例えば、期首商品棚卸高が30万円、当期仕入高が150万円、期末商品棚卸高が40万円だったとします。この場合、売上原価は次のように計算できます。
売上原価=期首商品棚卸高+当期仕入高-期末商品棚卸高
300,000円+1,500,000円-400,000円=1,400,000円
三分法で仕入勘定を使用している場合、決算整理仕訳は次のようになります。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 仕入 | 300,000円 | 繰越商品 | 300,000円 |
| 繰越商品 | 400,000円 | 仕入 | 400,000円 |
1つ目の仕訳で期首在庫を売上原価に振り替え、2つ目の仕訳で期末在庫を資産として計上します。
実務では、実地棚卸によって在庫数量を確認するだけでなく、破損や陳腐化などによって価値が低下していないかも確認する必要があります。
③貸倒引当金の計上
貸倒引当金の計上とは、売掛金や貸付金などについて、将来回収できなくなる可能性がある金額を見積もり、会計上の損失として反映する処理です。
例えば、期末の売掛金残高が500万円で、必要な貸倒引当金を10万円と見積もったとします。既存の貸倒引当金残高がない場合、次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 貸倒引当金繰入 | 100,000円 | 貸倒引当金 | 100,000円 |
貸倒引当金の計上額は、債権の回収可能性や過去の貸倒実績などを踏まえて算定します。
なお、会計上の貸倒引当金と税務上損金に算入できる貸倒引当金は必ずしも一致しません。法人税法上は、対象となる法人や債権、繰入限度額などに条件があるため、税務上の調整が必要になる場合があります。
④未払費用の計上
未払費用の計上とは、当期に発生しているものの、決算日時点でまだ支払っていない費用を計上する処理です。
例えば、3月決算の企業で、3月分の電気料金5万円を4月に支払うとします。3月分の電気料金を決算時に計上する場合、次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 水道光熱費 | 50,000円 | 未払費用 | 50,000円 |
これにより、支払いが翌期になっても、当期に発生した費用を正しい会計期間に計上できます。
未払費用の対象には、電気料金のほか、借入金利息や賃借料などがあります。ただし、単発の取引により生じた未払金とは性質が異なるため、勘定科目を適切に区分することが大切です。
⑤未収収益の計上
未収収益の計上とは、当期に発生した収益のうち、決算日時点でまだ代金を受け取っていないものを計上する処理です。
例えば、貸付金に対する当期分の利息3万円について、決算日時点で受け取っていない場合、次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 未収収益 | 30,000円 | 受取利息 | 30,000円 |
未収収益を計上することで、入金されていない収益も当期の損益に反映できます。
ただし、商品販売やサービス提供に伴う売掛金、契約に基づく収益認識などとは区別が必要です。取引内容や契約条件を確認したうえで処理しましょう。
⑥前払費用の計上
前払費用の計上とは、すでに支払った費用のうち、翌期以降のサービス提供などに対応する部分を資産として繰り延べる処理です。
例えば、3月決算の企業が1月に年間保険料12万円を支払い、全額を保険料として費用計上していたとします。保険期間が1月から12月までで、月割り計算する場合、翌期に対応する4月から12月までの9か月分を振り替えます。
120,000円÷12か月×9か月=90,000円
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 前払費用 | 90,000円 | 保険料 | 90,000円 |
この処理により、当期に対応する3か月分の3万円だけが費用として残り、翌期分の9万円は資産として計上されます。
保険料以外にも、賃借料や保守契約料などが前払費用の対象になる場合があります。
⑦前受収益の計上
前受収益の計上とは、すでに受け取った収益のうち、翌期以降に対応する部分を負債として繰り延べる処理です。
例えば、3月決算の企業が1月に1年分の賃貸料24万円を受け取り、全額を受取家賃として収益計上していた場合を考えます。
翌期に対応する4月から12月までの9か月分は18万円となるため、次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 受取家賃 | 180,000円 | 前受収益 | 180,000円 |
これにより、当期に対応する6万円だけを収益として残し、翌期分の18万円は負債として計上します。
なお、収益認識基準が適用される顧客との契約については、契約負債などの適切な勘定科目を使用する場合があります。
⑧現金過不足の整理
現金過不足の整理とは、帳簿上の現金残高と実際の現金残高が一致しない場合に、その差額を確認して処理することです。
例えば、現金過不足勘定の借方に5,000円が残っており、原因を調査しても決算時までに判明しなかった場合、次の仕訳を行います。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 雑損失 | 5,000円 | 現金過不足 | 5,000円 |
反対に、現金過不足勘定に貸方残高があり、その原因が判明しない場合には、雑収入として処理することがあります。
ただし、実務では差額が生じた原因を確認し、記帳漏れや入力ミスなどが判明した場合には、該当する取引を修正することが優先されます。
決算整理仕訳の進め方
決算整理仕訳は、帳簿残高の確認から必要な調整仕訳の計上、決算整理後の残高確認という流れで進めます。
決算作業を円滑に進めるためには、必要な資料を事前に収集し、担当者や処理期限を明確にすることが重要です。
STEP1:決算整理前残高試算表を作成する
最初に、決算整理前残高試算表を作成し、各勘定科目の残高を確認します。
残高試算表は、総勘定元帳に記録された勘定科目ごとの借方残高と貸方残高を集計した資料です。通常、借方残高の合計と貸方残高の合計が一致しているかを確認します。
ただし、借方と貸方の金額が一致していても、勘定科目の誤りや取引の計上漏れなどが存在する可能性があります。
そのため、売掛金や買掛金、預金などの残高について、補助元帳や請求書、銀行の残高資料などと照合することが大切です。
STEP2:決算整理が必要な項目を洗い出す
次に、残高試算表や関連資料をもとに、決算整理仕訳が必要な項目を確認します。
例えば、固定資産台帳から減価償却費を計算したり、棚卸表をもとに期末在庫の評価額を確認したりします。
決算整理が必要な項目を漏れなく把握するためには、次のチェックリストが役立ちます。
- 固定資産の取得・売却・除却や減価償却費を確認したか
- 棚卸資産の数量と評価額を確認したか
- 売掛金などの債権の回収可能性を確認したか
- 未払費用や未収収益の計上漏れがないか
- 前払費用や前受収益の期間配分は適切か
- 現金や預金の残高に差異がないか
- その他の引当金や評価損の計上が必要か
チェックリストを使用することで、担当者ごとの確認範囲を明確にし、作業漏れを防ぎやすくなります。
STEP3:必要な決算整理仕訳を計上する
決算整理が必要な項目を確認したら、それぞれの金額を算定し、会計システムに仕訳を登録します。
例えば、減価償却費は固定資産台帳、未払費用は請求書や契約書など、根拠となる資料をもとに金額を計算します。
仕訳を登録する際には、勘定科目や金額だけでなく、計上日、対象期間、部門、取引先などの情報も確認することが重要です。
また、入力担当者と承認担当者を分けるなど、決算整理仕訳に対する確認体制を整備することで、誤入力や不適切な処理のリスクを軽減できます。
STEP4:決算整理後残高試算表を確認する
決算整理仕訳を計上したら、決算整理後残高試算表を作成し、処理結果を確認します。
決算整理後残高試算表には、決算整理仕訳を反映した各勘定科目の残高が表示されます。
決算整理前後の残高を比較し、想定していない金額の変動や、仕訳の二重計上などが発生していないかを確認しましょう。
特に、未払費用や引当金などの見積額を含む勘定科目については、算定根拠や前期との差異を確認することが重要です。
STEP5:財務諸表を作成する
最後に、決算整理後の残高をもとに、貸借対照表や損益計算書などの財務諸表を作成します。
貸借対照表では決算日時点の資産・負債・純資産を、損益計算書では当期の収益・費用と利益を確認します。
また、財務諸表を作成した後は、税務申告に必要な調整や注記情報の整理なども行います。
なお、法人税等の計上や最終的な決算振替などは、企業の決算手順に応じて進める必要があります。財務諸表の確定前に、必要な決算処理が適切に反映されているか確認しましょう。
決算整理仕訳を行う際の注意点
決算整理仕訳では、計上漏れや金額の誤りだけでなく、会計期間の間違いや二重計上にも注意が必要です。
特に、複数の担当者が決算業務に関わる企業では、ルールを統一し、処理内容を確認できる体制を整えることが重要になります。
勘定科目と計上期間を正しく判断する
決算整理仕訳では、取引の内容に応じた勘定科目を選び、適切な会計期間に計上する必要があります。
例えば、未払費用と未払金、前払費用と前渡金は似た勘定科目ですが、それぞれ異なる性質を持っています。
また、支払日や入金日だけで判断すると、本来とは異なる会計期間に収益や費用を計上してしまう可能性があります。
取引の実態や契約条件、サービスの提供期間などを確認したうえで、適切な勘定科目と計上期間を判断しましょう。
仕訳の二重計上や計上漏れを防止する
決算整理仕訳では、同じ費用を二重計上したり、必要な仕訳を登録し忘れたりしないように注意が必要です。
例えば、月次決算で未払費用を計上している場合、年次決算で同じ金額を再度計上すると、費用が過大になる可能性があります。
こうした誤りを防ぐためには、仕訳の登録状況や承認状況を確認できる仕組みが重要です。
決算整理仕訳の一覧表を作成し、処理済み・確認中・未処理といったステータスを管理すると、業務の進捗を把握しやすくなります。
翌期首の再振替仕訳を確認する
決算整理仕訳の中には、翌期首に再振替仕訳を行うものがあります。
再振替仕訳とは、決算時に計上した経過勘定などを、翌期首に反対仕訳によって戻す処理です。
例えば、決算時に未払費用として5万円を計上していた場合、翌期首に次の仕訳を行うことがあります。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 |
|---|---|---|---|
| 未払費用 | 50,000円 | 水道光熱費 | 50,000円 |
その後、実際の支払い時に通常の費用仕訳を登録することで、前期分の費用が翌期の損益に重複して残ることを防げます。
ただし、再振替仕訳はすべての決算整理仕訳に必要なわけではありません。翌期の処理方法や会計システムの設定に応じて判断することが重要です。
会計と税務の取り扱いの違いに注意する
決算整理仕訳では、会計上の処理と税務上の取り扱いが異なる場合があるため、注意が必要です。
例えば、減価償却費や貸倒引当金、棚卸資産の評価損などは、会計上の計上額がそのまま法人税の計算で損金として認められるとは限りません。
税務上の損金算入には、対象となる資産や債権、計算方法などについて条件が定められている場合があります。
そのため、会計上の決算整理仕訳と法人税申告上の税務調整を区別し、必要に応じて税理士などの専門家に確認することが大切です。
決算整理仕訳を効率化する方法
決算整理仕訳を効率化するためには、作業手順の標準化や会計データの一元管理、システムによる自動化が有効です。
決算業務をExcelや手入力に依存している企業では、資料の収集や照合、仕訳の確認などに多くの時間がかかることがあります。業務の進め方を見直すことで、担当者の負担を軽減できます。
決算業務の手順を標準化する
まず取り組みたいのが、決算整理仕訳の手順を標準化することです。
担当者ごとに処理方法が異なると、仕訳の計上漏れや確認作業の重複が発生する原因になります。
そのため、決算業務のマニュアルを作成し、勘定科目の選定基準や仕訳の登録方法、承認手順などを整理することが重要です。
特に、毎月・毎年発生する決算整理仕訳については、過去の処理内容を確認できるようにしておくと、作業の属人化を防ぎやすくなります。
月次決算の精度を高める
年次決算の負担を軽減するには、月次決算の段階から会計データを整理しておくことが重要です。
例えば、毎月の減価償却費や未払費用を適切に計上しておけば、年度末にまとめて処理する項目を減らせます。
また、月次で売掛金や買掛金の残高照合を行うことで、決算時に差異の原因を調査する負担を軽減できます。
日常的に帳簿の正確性を維持することが、結果として決算整理仕訳の効率化につながります。
会計システムやERPを活用する
会計システムやERPを活用することも、決算整理仕訳の効率化につながります。
特に、会計データが部門ごとのシステムやExcelに分散している企業では、必要な情報の収集や照合に時間がかかりやすくなります。
ERPによって会計データと販売・購買・在庫などの業務データを連携させれば、仕訳の根拠となる情報を一元的に確認しやすくなります。
また、システムによっては、定期仕訳や減価償却費の計上、承認ワークフローなどの機能を活用できます。
ただし、すべての決算整理仕訳を自動化できるわけではありません。見積額の妥当性や会計上の判断が必要な処理については、引き続き経理担当者による確認が必要です。
SAPを活用した決算整理仕訳の効率化
SAPのERPソリューションは、会計データの一元管理や仕訳処理、決算業務の進捗管理などを支援します。
特に、複数の部門や拠点を持つ企業では、会計情報の集約や仕訳の確認を効率化することで、決算業務全体の負担軽減が期待できます。
SAP S/4HANA Cloudによる会計データの一元管理
SAP S/4HANA Cloud Public Editionは、財務会計をはじめとした企業の基幹業務を統合的に管理できるクラウドERPです。
会計データと購買、販売、在庫などの関連業務データを連携させることで、決算時に必要な情報を確認しやすくなります。
また、SAP S/4HANAのユニバーサルジャーナルは、財務会計と管理会計などの明細情報を統合的に扱う仕組みです。これにより、会計データの照合や分析を効率的に進めるための基盤を整えられます。
なお、SAP S/4HANA Cloud Public Edition、SAP S/4HANA Cloud Private Edition、オンプレミス版では、利用可能な機能や設定・運用方法が異なります。具体的な機能は、導入する製品やバージョンに応じて確認する必要があります。
決算整理仕訳の登録・確認を効率化する
SAP S/4HANA Cloud Public Editionでは、総勘定元帳に対する仕訳の登録や、会計期間の管理などを行えます。
例えば、仕訳入力用のアプリケーションを使用して、決算整理仕訳を手動で登録したり、必要な情報を入力したりすることが可能です。
また、対応する機能や設定を利用することで、発生額の見越計上や固定資産の減価償却など、決算に必要な処理の一部をシステム上で実行できます。
仕訳の登録内容や関連情報を確認できるため、決算整理仕訳の正確性を高めるための業務管理にも役立ちます。
ただし、会計上の見積もりや判断が必要な項目については、仕訳の妥当性を経理担当者が検証することが重要です。
決算業務全体の可視化と早期化につなげる
決算整理仕訳の効率化を進める際には、仕訳入力だけでなく、決算業務全体の流れを見直すことが重要です。
例えば、会計データの収集、残高照合、仕訳の登録、承認といった作業が分断されていると、担当者間の確認や情報共有に時間がかかります。
ERPを活用して業務データや処理状況を一元的に管理できれば、決算作業の進捗や未処理項目を把握しやすくなります。
その結果、手作業や重複作業を削減し、月次決算や年次決算の早期化につなげることが期待できます。
決算整理仕訳に関するよくある質問
決算整理仕訳は必ず行わなければなりませんか?
決算整理仕訳は、適正な財務諸表を作成するために必要な調整がある場合に行います。すべての企業で同じ仕訳が必要になるわけではありませんが、減価償却費や経過勘定など、決算時に確認すべき項目は多くあります。企業の取引内容や会計方針に応じて、必要な処理を判断することが重要です。
決算整理仕訳はいつ行いますか?
決算整理仕訳は、主に月次・四半期・年次などの決算時に行います。年次決算では、決算整理前の帳簿残高を確認したうえで、財務諸表の作成に必要な調整を実施します。なお、月次決算の段階から必要な仕訳を計上しておくと、年度末の作業負担を軽減できます。
決算整理仕訳と決算振替仕訳の違いは何ですか?
決算整理仕訳は、収益・費用や資産・負債の金額を正しく調整するための仕訳です。一方、決算振替仕訳は、収益・費用の勘定残高を損益勘定などに振り替え、当期の損益を確定するための処理を指します。両者は目的が異なり、決算整理を行った後に決算振替を進めるのが基本的な流れです。
決算整理仕訳を間違えた場合はどうすればよいですか?
決算整理仕訳に誤りが見つかった場合は、誤った仕訳を訂正し、正しい金額や勘定科目に修正します。ただし、財務諸表の確定前か確定後かによって、必要な対応が異なる場合があります。過年度に関わる誤りについては、適用する会計基準や重要性を踏まえた判断が必要です。
決算整理仕訳は会計システムで自動化できますか?
決算整理仕訳の一部は、会計システムやERPによって自動化できます。例えば、減価償却費の計算や定期仕訳などは、対応するシステムを活用することで手作業を減らせます。ただし、棚卸資産の評価や引当金の見積もりなど、会計上の判断が必要な処理については、経理担当者などによる確認を行うことが重要です。
決算整理仕訳を正しく行い、決算業務の効率化につなげよう
決算整理仕訳は、企業の財務諸表を正確に作成するために欠かせない会計処理です。減価償却費や棚卸資産、未払費用などを適切に計上することで、当期の経営成績や決算日時点の財政状態を正しく把握できます。
本記事のポイントは次のとおりです。
- 決算整理仕訳は、決算時に帳簿上の金額を調整するための仕訳
- 主な種類には、減価償却費、棚卸資産、貸倒引当金、経過勘定などがある
- 決算整理前の残高確認から仕訳の登録、決算整理後の照合まで順番に進める
- 会計期間の誤りや二重計上、税務上の取り扱いの違いに注意する
- 会計システムやERPを活用することで、決算業務の標準化・効率化が期待できる
決算整理仕訳を正確かつ効率的に行うためには、まず自社の決算業務を整理し、手作業や確認作業が多い工程を把握することが重要です。そのうえで、処理手順の標準化や月次決算の精度向上、会計システムの活用を検討するとよいでしょう。
特に、複数の部門や拠点で会計データを管理している企業では、ERPによるデータの一元管理が決算業務の改善につながる可能性があります。
会計業務の効率化を検討している方には、資料「俊敏な財務・会計を実現!クラウドERPがもたらす変革」がおすすめです。クラウドERPによる財務・会計業務のプロセス改善や、データ管理・分析の高度化について理解を深められます。ぜひご活用ください。