この記事でわかること
- 勘定科目の基本的な意味と5つの分類
- 資産・負債・純資産・収益・費用の勘定科目一覧
- よく使う勘定科目の選び方と仕訳例
- 勘定科目を設定・管理する際の注意点
- ERPを活用して勘定科目を一元管理する方法
勘定科目とは、企業の取引を内容や性質に応じて分類するための項目です。現金や売掛金、売上高、消耗品費などがあり、日々の記帳から決算書の作成まで幅広く使用されます。
勘定科目は大きく5つに分類され、それぞれ役割が異なります。正確な会計処理を行うためには、各科目の意味を理解し、取引に合ったものを選ぶことが大切です。
この記事では、代表的な勘定科目を一覧表で紹介するとともに、選び方や仕訳例、管理する際の注意点を解説します。
勘定科目とは
勘定科目とは、企業のお金や資産の動きを記録する際に、取引内容を分類するための名称です。例えば、商品を販売した場合は売上高、事務用品を購入した場合は消耗品費などを使用します。
企業では、商品の販売や仕入れ、給与の支払い、設備の購入など、さまざまな取引が発生します。これらを一定のルールで整理し、財務状況や経営成績を把握できるようにするのが勘定科目の役割です。
勘定科目を適切に設定することで、収益や費用の内訳を把握しやすくなり、財務諸表の作成や経営分析にも役立ちます。
勘定科目は5つに分類される
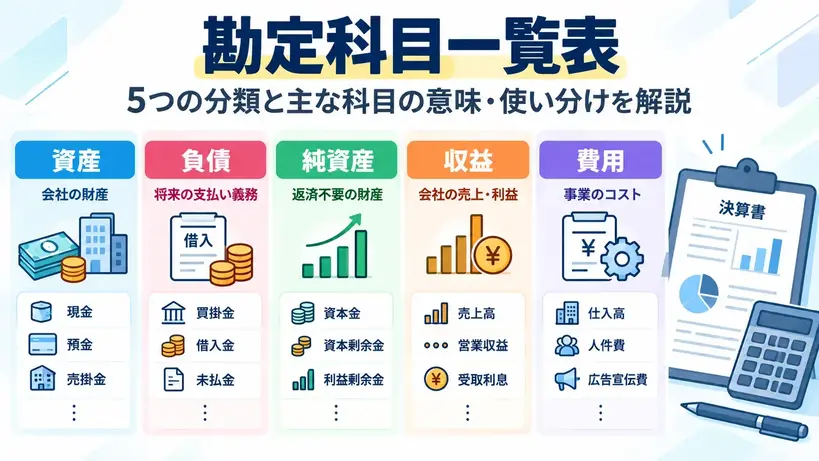
勘定科目は、基本的に資産・負債・純資産・収益・費用の5つに分類されます。それぞれの分類は、企業の財政状態や経営成績を表すために使用されます。
| 分類 | 意味 | 代表的な勘定科目 |
|---|---|---|
| 資産 | 企業が保有する財産や将来の経済的利益につながるもの | 現金、普通預金、売掛金、建物、備品 |
| 負債 | 将来、支払いなどの義務が生じるもの | 買掛金、未払金、借入金、預り金 |
| 純資産 | 資産から負債を差し引いた部分 | 資本金、資本剰余金、利益剰余金 |
| 収益 | 企業活動によって得られる収入や利益の発生要因 | 売上高、受取利息、受取配当金 |
| 費用 | 収益を獲得するために発生する支出や経済的価値の消費 | 仕入高、給料手当、旅費交通費、通信費 |
このうち、資産・負債・純資産は主に貸借対照表(B/S)に表示され、収益・費用は主に損益計算書(P/L)に表示されます。
貸借対照表は一定時点の財政状態を、損益計算書は一定期間の経営成績を示す書類です。勘定科目の分類を理解することで、それぞれの取引が財務諸表にどのような影響を与えるのか判断しやすくなります。
勘定科目と補助科目の違い
勘定科目は取引を大きく分類する項目であり、補助科目はその内訳を詳しく管理するための項目です。
例えば、普通預金という勘定科目に対して、A銀行本店営業部やB銀行東京支店などの補助科目を設定すれば、口座別の残高を把握できます。
また、売掛金を取引先別に管理することで、得意先ごとの未回収額を確認しやすくなります。
ただし、会計システムによっては、補助科目ではなく取引先マスターや明細管理などで内訳を管理する場合もあります。勘定科目と補助的な管理項目を使い分けることが、効率的な経理業務につながります。
【一覧表】資産に分類される勘定科目
資産に分類される勘定科目は、企業が保有する現金や預金、債権、建物、設備などを記録するものです。主に流動資産と固定資産に分けられます。
流動資産の勘定科目一覧
流動資産とは、通常の営業活動で現金化される資産や、原則として決算日の翌日から1年以内に現金化・費用化される資産です。
| 勘定科目 | 内容・使用例 |
|---|---|
| 現金 | 紙幣や硬貨など、手元にある現金 |
| 小口現金 | 少額の経費精算用に管理する現金 |
| 普通預金 | 普通預金口座に預けているお金 |
| 当座預金 | 小切手や手形などの決済に利用する預金 |
| 定期預金 | 金融機関に一定期間預ける預金。期間によって固定資産に分類する場合もある |
| 売掛金 | 商品やサービスを販売し、まだ回収していない代金 |
| 受取手形 | 売上代金などとして受け取った手形による債権 |
| 電子記録債権 | 電子債権記録機関の記録によって管理される金銭債権 |
| 商品 | 販売する目的で仕入れた物品 |
| 製品 | 自社で製造し、販売する完成品 |
| 原材料 | 製品の製造に使用する材料 |
| 仕掛品 | 製造途中で完成していない製品 |
| 貯蔵品 | 未使用の消耗品など、貯蔵している物品 |
| 前払金 | 商品やサービスの提供前に支払った代金 |
| 前払費用 | 継続的なサービスについて、まだ提供を受けていない期間に対応する支払額 |
| 未収入金 | 営業取引以外で発生した未回収の代金 |
| 立替金 | 取引先や従業員などの代わりに一時的に支払った金額 |
| 仮払金 | 用途や金額が確定する前に仮に支払ったお金 |
| 短期貸付金 | 原則として1年以内に回収予定の貸付金 |
流動資産は、企業の資金繰りや短期的な支払能力を判断するうえで重要です。特に売掛金や棚卸資産は、資金がどの程度営業活動に滞留しているかを確認する際にも役立ちます。
固定資産の勘定科目一覧
固定資産とは、長期間にわたって使用・保有することを目的とした資産です。有形固定資産、無形固定資産、投資その他の資産などに分類されます。
| 勘定科目 | 内容・使用例 |
|---|---|
| 建物 | 事務所、工場、店舗などの建物 |
| 建物附属設備 | 建物に設置した空調設備や電気設備など |
| 構築物 | 舗装道路、塀、外構設備など |
| 機械装置 | 製造設備や生産機械など |
| 車両運搬具 | 営業車、配送車、フォークリフトなど |
| 工具器具備品 | 工具、机、椅子、パソコンなど |
| 土地 | 事業で使用・保有する土地 |
| 建設仮勘定 | 建設中の建物や製作中の設備などにかかった費用 |
| ソフトウェア | 資産計上の要件を満たす業務システムなど |
| 特許権 | 保有する特許に関する権利 |
| 商標権 | 登録商標を使用する権利 |
| のれん | 企業買収などで発生する、識別可能な純資産を超える取得対価の部分 |
| 投資有価証券 | 長期保有目的の株式や債券など |
| 長期貸付金 | 原則として1年を超えて回収予定の貸付金 |
| 差入保証金 | 事務所の賃貸契約などで差し入れた保証金 |
| 長期前払費用 | 1年を超える期間に対応する前払費用 |
| 減価償却累計額 | 取得後に計上した減価償却費の累計額を示す資産の控除項目 |
固定資産は、取得時の支出をそのまま費用にするとは限りません。建物や機械装置などは、原則として使用可能期間にわたって減価償却を行います。一方、土地は通常、減価償却の対象になりません。
また、パソコンやソフトウェアなどは、取得価額や用途、会計方針、税務上の要件によって処理が異なるため、資産計上の基準を確認する必要があります。
【一覧表】負債に分類される勘定科目
負債に分類される勘定科目は、企業が将来支払う必要のある金銭や、履行すべき義務などを記録するものです。主に流動負債と固定負債に分けられます。
流動負債の勘定科目一覧
流動負債とは、通常の営業循環で決済される負債や、原則として決算日の翌日から1年以内に支払いなどの期限が到来する負債です。
| 勘定科目 | 内容・使用例 |
|---|---|
| 買掛金 | 商品や原材料などを掛けで仕入れた際の未払代金 |
| 支払手形 | 仕入代金などの支払いのために振り出した手形 |
| 電子記録債務 | 電子記録によって管理される金銭債務 |
| 未払金 | 商品仕入れ以外の取引で発生した未払代金 |
| 未払費用 | 継続的なサービスの提供を受け、まだ支払っていない費用 |
| 短期借入金 | 原則として1年以内に返済予定の借入金 |
| 1年内返済予定長期借入金 | 長期借入金のうち、1年以内に返済期限が到来する部分 |
| 前受金 | 商品やサービスの提供前に受け取った代金 |
| 前受収益 | 継続的なサービスの提供前に受け取った収益 |
| 預り金 | 源泉所得税や社会保険料など、一時的に預かるお金 |
| 仮受金 | 入金の内容や金額の内訳が確定していないお金 |
| 未払法人税等 | 法人税などのうち、まだ納付していない金額 |
| 未払消費税等 | 納付すべき消費税等の未払額 |
| 賞与引当金 | 将来支給する賞与のうち、当期の負担に属する見積額 |
流動負債が増えると、短期的な資金繰りへの影響が大きくなる可能性があります。買掛金や未払金、借入金などは、残高だけでなく支払期日も含めて管理することが重要です。
固定負債の勘定科目一覧
固定負債とは、原則として決算日の翌日から1年を超えて支払いなどの期限が到来する負債です。
| 勘定科目 | 内容・使用例 |
|---|---|
| 長期借入金 | 返済期限が原則として1年を超える借入金 |
| 社債 | 資金調達のために発行した社債に係る債務 |
| 長期未払金 | 支払期限が1年を超える未払債務 |
| 退職給付引当金 | 従業員の退職給付に備えて計上する負債 |
| 資産除去債務 | 固定資産の除去に伴って必要となる将来の支出義務 |
| 長期預り保証金 | 長期にわたって預かる敷金や保証金など |
| 繰延税金負債 | 税効果会計によって計上する将来の税負担に関する負債 |
固定負債は長期的な資金調達や将来の支払義務に関係するため、企業の財務健全性を評価する際にも確認されます。
なお、借入金などの分類は契約上の返済期限だけでなく、適用する会計基準や決算日時点の条件も踏まえて判断します。
【一覧表】純資産に分類される勘定科目
純資産に分類される勘定科目は、企業の資産から負債を差し引いた部分を表します。株式会社では、株主からの出資や事業活動によって蓄積された利益などが含まれます。
| 勘定科目 | 内容・使用例 |
|---|---|
| 資本金 | 株主からの出資のうち、資本金として計上した金額 |
| 資本準備金 | 払込資本のうち、資本準備金として計上した金額 |
| その他資本剰余金 | 資本取引などから生じる資本剰余金 |
| 利益準備金 | 会社法に基づいて積み立てる利益準備金 |
| 繰越利益剰余金 | 過年度から繰り越された利益の蓄積額など |
| 別途積立金 | 企業が任意に積み立てた利益剰余金 |
| 自己株式 | 自社が取得した自己株式。純資産の控除項目として扱う |
| その他有価証券評価差額金 | 対象となる有価証券の評価差額のうち、純資産に計上する金額 |
| 新株予約権 | 一定の条件で株式を取得できる権利に関する項目 |
純資産は、企業が自己資本をどの程度保有しているかを把握するための重要な情報です。特に資本金や利益剰余金は、財務基盤や利益の蓄積状況を確認する際に使用されます。
なお、純資産の構成項目は会社形態や適用する会計基準によって異なります。上記は主に日本基準を採用する株式会社で使用される代表例です。
【一覧表】収益に分類される勘定科目
収益に分類される勘定科目は、企業が商品やサービスを提供したことなどによって得る収益を記録するものです。主に営業収益、営業外収益、特別利益などに分けられます。
営業収益の勘定科目一覧
営業収益とは、企業の主たる事業活動によって発生する収益です。事業内容によって使用する科目が異なります。
| 勘定科目 | 内容・使用例 |
|---|---|
| 売上高 | 商品や製品の販売、サービス提供による収益 |
| 商品売上高 | 仕入れた商品を販売して得た収益 |
| 製品売上高 | 自社で製造した製品を販売して得た収益 |
| サービス売上高 | サービスの提供によって得た収益 |
| 役務収益 | 業務の受託や役務の提供によって得た収益 |
| 受取手数料 | 仲介や紹介などによって得た手数料収入 |
| 売上値引・返品 | 売上代金の値引きや返品による売上高の控除項目 |
売上高は企業の収益力を把握するための基本的な指標です。ただし、売上をどの時点で認識するかは、契約内容や適用する収益認識の会計基準に従って判断します。
営業外収益・特別利益の勘定科目一覧
営業外収益は主たる営業活動以外から経常的に発生する収益、特別利益は通常の営業活動とは区別して表示する利益です。
| 分類 | 勘定科目 | 内容・使用例 |
|---|---|---|
| 営業外収益 | 受取利息 | 預金や貸付金などから得る利息 |
| 営業外収益 | 受取配当金 | 保有株式などから受け取る配当金 |
| 営業外収益 | 為替差益 | 為替相場の変動によって生じた利益 |
| 営業外収益 | 雑収入 | 他の収益科目に分類しにくい少額の収益など |
| 特別利益 | 固定資産売却益 | 固定資産を帳簿価額より高く売却した際の利益 |
| 特別利益 | 投資有価証券売却益 | 投資有価証券の売却によって生じた利益 |
なお、収益の分類は事業内容や会計基準によって変わる場合があります。例えば、金融業では受取利息が主たる営業収益に該当することもあります。
【一覧表】費用に分類される勘定科目
費用に分類される勘定科目は、企業が事業活動を行うために使用した経済的資源を記録するものです。売上原価、販売費及び一般管理費、営業外費用などがあります。
売上原価の勘定科目一覧
売上原価とは、販売した商品や製品、提供したサービスに直接対応する原価です。
| 勘定科目 | 内容・使用例 |
|---|---|
| 仕入高 | 販売する商品を仕入れた金額 |
| 材料費 | 製品の製造に使用した原材料などの費用 |
| 労務費 | 製造に携わる従業員の賃金など |
| 外注加工費 | 製造工程の一部を外部に委託した費用 |
| 製造経費 | 製造にかかった材料費・労務費以外の費用 |
| 棚卸減耗損 | 棚卸資産の実際数量が帳簿数量を下回ったことによる損失 |
製造業では、材料費や労務費、製造経費などを集計し、製品ごとの製造原価を計算します。一方、卸売業や小売業では、仕入高と期首・期末の商品在庫などをもとに売上原価を算出するのが一般的です。
費用の発生と売上原価への算入時期は必ずしも一致しないため、在庫や仕掛品の管理も重要になります。
販売費及び一般管理費の勘定科目一覧
販売費及び一般管理費(販管費)とは、商品・サービスの販売や企業全体の管理活動にかかる費用です。日々の経理業務で使用する機会が多い勘定科目が含まれます。
| 勘定科目 | 内容・使用例 |
|---|---|
| 役員報酬 | 役員に支払う報酬 |
| 給料手当 | 従業員に支払う給与や各種手当 |
| 賞与 | 従業員に支給する賞与 |
| 法定福利費 | 社会保険料や労働保険料の会社負担分など |
| 福利厚生費 | 従業員の福利厚生を目的とした費用 |
| 旅費交通費 | 出張費、電車代、タクシー代など |
| 通信費 | 電話料金、インターネット回線料金、郵便料金など |
| 消耗品費 | 事務用品や少額の備品などにかかる費用 |
| 事務用品費 | 文房具やコピー用紙などの購入費用 |
| 水道光熱費 | 電気、ガス、水道の利用料金 |
| 地代家賃 | 事務所、店舗、倉庫などの賃借料 |
| 賃借料 | 機器や設備などを借りるための費用 |
| 広告宣伝費 | 広告掲載、Web広告、販促物制作などの費用 |
| 販売促進費 | キャンペーンや販売促進施策にかかる費用 |
| 接待交際費 | 取引先との会食や贈答などにかかる費用 |
| 会議費 | 会議室の利用や会議に伴う飲食などの費用 |
| 新聞図書費 | 業務に必要な新聞、書籍、雑誌などの購入費用 |
| 研修費 | 従業員の研修や講習にかかる費用 |
| 支払手数料 | 銀行振込手数料や決済手数料など |
| 業務委託費 | 外部企業や個人に業務を委託した費用 |
| 外注費 | 業務の一部を外部に依頼した費用 |
| 支払報酬料 | 税理士や弁護士などの専門家に支払う報酬 |
| 租税公課 | 固定資産税、印紙税などの税金や公的負担 |
| 保険料 | 損害保険などの保険料 |
| 修繕費 | 建物や設備の維持・原状回復などにかかる費用 |
| 減価償却費 | 固定資産の取得価額などを使用期間に配分した費用 |
| 貸倒引当金繰入額 | 売掛金などの回収不能リスクに備えて計上する費用 |
| 雑費 | 他の勘定科目に分類しにくい少額の費用 |
販管費は企業の収益性を左右するため、科目別に金額の推移を確認することが重要です。例えば、広告宣伝費と売上高の関係を分析すれば、販促活動の費用対効果を検討できます。
ただし、同じ名称の費用でも、発生目的によって売上原価や製造原価に分類する場合があります。勘定科目の名称だけでなく、費用が発生した目的を確認することが大切です。
営業外費用・特別損失の勘定科目一覧
営業外費用は主たる営業活動以外で発生する経常的な費用、特別損失は通常の営業活動とは区別して表示する損失です。
| 分類 | 勘定科目 | 内容・使用例 |
|---|---|---|
| 営業外費用 | 支払利息 | 借入金などに対して支払う利息 |
| 営業外費用 | 為替差損 | 為替相場の変動によって発生した損失 |
| 営業外費用 | 雑損失 | 他の費用科目に分類しにくい損失 |
| 特別損失 | 固定資産売却損 | 固定資産を帳簿価額より低く売却した際の損失 |
| 特別損失 | 固定資産除却損 | 固定資産を廃棄・除却した際の損失 |
| 特別損失 | 減損損失 | 固定資産の回収可能性が低下した場合などに計上する損失 |
| 特別損失 | 災害損失 | 災害によって発生した損失 |
これらの費用や損失は、発生原因を区別して記録することで、本業の収益性とそれ以外の要因による損益を分析しやすくなります。
勘定科目の選び方と使い分けのポイント
勘定科目を選ぶ際は、支払先や金額だけでなく、取引の目的や実態を確認することが重要です。同じ支出でも、用途によって使用する科目が異なる場合があります。
取引の内容と目的から判断する
勘定科目は、取引の経済的な性質に応じて選びます。例えば、パソコンを購入した場合は、取得価額や使用目的などに応じて消耗品費または固定資産として処理することがあります。
また、取引先との会食費用は接待交際費、社内会議に伴う飲食費は会議費として扱う場合があります。ただし、名称だけで機械的に判断するのではなく、実際の利用目的や社内規程、税務上の取扱いを確認する必要があります。
判断が難しい取引については、過去の処理や会計方針を確認し、必要に応じて経理責任者や税理士などの専門家に相談することが望ましいでしょう。
勘定科目をむやみに増やさない
勘定科目は、細かく分類すればよいというものではありません。科目数が増えすぎると、仕訳時の判断が難しくなり、類似する費用が複数の科目に分散する可能性があります。
例えば、消耗品費と事務用品費を分ける必要があるかどうかは、管理したい費用の内訳によって判断します。金額が小さく、個別に分析する必要がない場合は、科目を統合した方が管理しやすくなることもあります。
一方、広告宣伝費のうちWeb広告と展示会費用を個別に分析したい場合は、補助科目や部門別の管理項目などを活用する方法があります。
同じ取引には原則として同じ勘定科目を使う
同じ性質の取引には、原則として同じ勘定科目を継続して使用することが重要です。担当者によって科目が変わると、月次比較や予算実績管理が難しくなります。
例えば、毎月支払うクラウドサービスの利用料を、ある月は通信費、別の月は支払手数料として処理すると、費用の推移を正確に把握しにくくなります。
そのため、取引ごとの使用科目を定めた勘定科目マニュアルを整備し、判断基準を社内で共有することが効果的です。
勘定科目と消費税区分を分けて考える
勘定科目と消費税区分は、それぞれ異なる目的で設定する情報です。同じ勘定科目であっても、取引内容によって消費税の取扱いが異なることがあります。
例えば、支払手数料には一般的な振込手数料のほか、金融取引に関係する手数料なども含まれる場合があり、取引の性質に応じた税区分の確認が必要です。
また、インボイス制度における仕入税額控除では、原則として一定の事項を記載した帳簿と適格請求書等の保存が求められます。
そのため、会計処理では科目の選択とあわせて、税区分や証憑の確認も行うことが重要です。
勘定科目を使った仕訳例
勘定科目は、日々の取引を借方と貸方に分けて記録する仕訳で使用します。ここでは、代表的な取引を例に基本的な仕訳を紹介します。
以下の例は、消費税の処理を省略した基本的な仕訳です。
商品を掛けで販売した場合
商品を100,000円で販売し、代金を後日受け取る場合は、売掛金と売上高を使用します。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 |
|---|---|---|---|
| 売掛金 | 100,000円 | 売上高 | 100,000円 |
売掛金は代金を受け取る権利を表す資産であり、売上高は販売によって発生した収益を表します。後日、代金が普通預金に入金された際は、普通預金を借方、売掛金を貸方に計上します。
事務用品を現金で購入した場合
業務で使用する文房具を3,000円で購入した場合は、一般的に消耗品費などを使用します。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 |
|---|---|---|---|
| 消耗品費 | 3,000円 | 現金 | 3,000円 |
この仕訳では、費用の増加を借方に、現金という資産の減少を貸方に記録します。企業によっては、消耗品費の代わりに事務用品費を使用することもあります。
借入金を返済した場合
金融機関からの借入金50,000円と利息1,000円を普通預金から支払った場合は、借入金と支払利息を分けて記録します。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 |
|---|---|---|---|
| 短期借入金 | 50,000円 | 普通預金 | 51,000円 |
| 支払利息 | 1,000円 |
借入金の元本返済は負債の減少であり、原則として費用には該当しません。一方、支払利息は資金調達にかかった費用として計上します。借入金の契約内容に応じて、長期借入金など適切な科目を使用します。
勘定科目一覧を作成・管理する方法
勘定科目一覧を作成する際は、既存の会計処理を整理し、利用目的に合った科目体系を設計する必要があります。特に複数部門や複数拠点を持つ企業では、共通ルールを整備することが重要です。
STEP1:現在使用している勘定科目を洗い出す
まずは、会計システムやExcelなどで管理している勘定科目を一覧化します。勘定科目名だけでなく、科目コード、分類、用途、使用部門なども確認しましょう。
過去の仕訳データや総勘定元帳を確認すると、使用頻度の低い科目や、似た用途で使われている科目を見つけやすくなります。
また、勘定科目ごとの使用目的が担当者によって異なっていないかも確認します。
STEP2:分類と命名ルールを統一する
次に、洗い出した勘定科目を資産・負債・純資産・収益・費用の5分類に整理します。
同じ意味の科目が複数存在する場合は、統合できるか検討しましょう。例えば、事務用品購入費と事務消耗品費など、用途が重複している科目は整理の対象になります。
一方、管理上の必要性がある科目は残し、用途を明確にします。勘定科目を統一する際は、決算書の作成だけでなく、部門別の費用分析や予実管理への活用も考慮することが大切です。
STEP3:勘定科目コードと管理項目を設定する
勘定科目名に加えて、科目ごとに識別用のコードを設定します。コードを使用すれば、会計システムでの検索や集計、他システムとのデータ連携を行いやすくなります。
また、勘定科目だけでは把握できない情報については、部門コードやプロジェクトコード、取引先情報などの管理項目を組み合わせます。
例えば、広告宣伝費を部門別・施策別に管理すれば、費用の発生場所や用途を詳細に分析できます。科目を細分化する前に、こうした管理項目で対応できないか検討しましょう。
STEP4:使用ルールを文書化して共有する
勘定科目の分類やコード体系を決定したら、社内向けの使用ルールを整備します。各科目の用途、代表的な取引例、使用してはいけないケースなどを記載すると、担当者が判断しやすくなります。
特に、消耗品費と修繕費、会議費と接待交際費、未払金と買掛金など、混同しやすい科目は具体例を示すことが効果的です。
さらに、新しい勘定科目を追加する際の申請・承認方法も定めておくと、科目の増加や運用のばらつきを防ぎやすくなります。
STEP5:定期的に勘定科目一覧を見直す
勘定科目一覧は、一度作成して終わりではありません。事業内容や組織体制の変更、新しい取引の発生などに応じて見直すことが重要です。
例えば、新規事業の開始や海外拠点の設立によって、従来の科目体系では必要な情報を管理できなくなる場合があります。
定期的に使用状況を確認し、不要な科目の整理や新しい管理項目の追加を検討しましょう。
- 使用していない勘定科目が残っていないか
- 類似する科目が重複していないか
- 担当者によって仕訳の判断が異なっていないか
- 勘定科目コードや税区分の設定に問題がないか
- 部門別・拠点別の集計に必要な情報が取得できているか
ERPを活用した勘定科目の管理方法
勘定科目の管理は、ERP(Enterprise Resource Planning:企業資源計画)を活用することで効率化できる場合があります。ERPは会計だけでなく、販売・購買・在庫などの業務情報を統合的に管理するためのシステムです。
特に複数部門や拠点で異なる勘定科目を使用している企業では、ERPの導入や刷新を機に科目体系を整理することが有効です。
勘定科目マスターを一元管理する
ERPでは、勘定科目をマスターデータとして管理し、会計処理に使用する科目を統制できます。
部門ごとに異なる会計システムを使用していると、同じ取引でも科目名や分類が異なる場合があります。その結果、全社の費用を集計する際に、データを変換・修正する作業が発生することがあります。
勘定科目マスターを共通化すれば、部門や拠点をまたいだ財務データの集計がしやすくなります。また、新しい科目を追加する際の承認ルールを設けることで、科目体系の統制にもつながります。
SAPでの勘定科目管理の仕組み
SAPのERP製品であるSAP S/4HANAでは、勘定コード表(Chart of Accounts)とG/L勘定マスターを使用して勘定科目を管理します。G/LはGeneral Ledger(総勘定元帳)の略称です。
勘定コード表には、勘定コードや勘定名、勘定の機能に関する情報などを定義します。また、会社コードごとに管理する情報を設定することで、複数の会社で共通の科目体系を利用しながら、会社固有の会計処理にも対応できます。
SAP S/4HANA Cloud Public Editionでは、標準コンテンツとして勘定コード表のテンプレートが用意されています。例えば、グローバル標準のYCOAには、資産、負債、純資産、収益、費用などに対応するG/L勘定が定義されています。ただし、利用できる設定や勘定コード表の構成は、製品のバージョンや導入環境によって異なる場合があるため、最新の製品情報を確認することが重要です。
なお、SAP S/4HANA Cloud Public EditionとSAP S/4HANA Cloud Private Edition、オンプレミス版では、導入時に利用できる設定方法や拡張・変更の自由度などが異なります。そのため、具体的な勘定コード表の設計は、採用する製品・導入方式に応じて検討する必要があります。
会計データと業務データを連携する
ERPを活用するメリットの一つは、会計情報と販売・購買・在庫などの業務情報を連携できることです。
例えば、購買業務で発生した取引情報を会計処理につなげることで、担当者が同じ情報を複数のシステムへ入力する負担を減らせます。
また、部門や事業別の管理項目を組み合わせれば、費用が発生した理由や収益との関係を分析しやすくなります。ただし、連携の範囲や仕訳の自動生成方法は、導入するERPの機能や設定に依存します。
ERPの導入時には、勘定科目だけでなく、取引先、組織、製品、税区分などのマスターデータもあわせて整理することが重要です。
ERP導入前に確認したい勘定科目の管理課題
ERPの導入や刷新を検討する際は、現在の勘定科目体系が全社の会計管理に適しているか確認する必要があります。
特に、科目の重複や部門ごとの運用差異が残ったままシステムを変更すると、新しいERPでも同様の課題が発生する可能性があります。
- 全社で共通の勘定科目体系を使用できているか
- 勘定科目の追加・変更に承認ルールがあるか
- 部門別・事業別に必要なデータを集計できるか
- 会計処理と購買・販売などの業務データが連携しているか
- 仕訳の承認履歴や変更履歴を確認できるか
このような課題を整理してからERPの導入を進めることで、経理業務の標準化だけでなく、内部統制の強化や経営情報の可視化も目指せます。
勘定科目一覧に関するよくある質問
勘定科目は全部で何種類ありますか?
勘定科目の種類は企業によって異なり、すべての企業に共通する固定の総数はありません。基本的には資産・負債・純資産・収益・費用の5つに分類されますが、具体的な科目数は業種や事業規模、管理目的によって変わります。
勘定科目は会社が自由に決めてもよいですか?
勘定科目の名称や細分化の方法は、法令や会計基準、財務諸表の表示要件などに反しない範囲で企業が設定できます。ただし、取引の実態を適切に表し、継続的に同じ基準で処理できるようにすることが重要です。決算書の表示科目と社内管理用の勘定科目を区別して設計する場合もあります。
勘定科目を間違えた場合はどうなりますか?
勘定科目を間違えると、費用や資産の分類が不正確になり、財務諸表や経営分析に影響する可能性があります。誤りに気付いた場合は、取引内容を確認したうえで適切な修正仕訳などを行います。消費税区分や税務申告に影響する場合は、それらもあわせて確認する必要があります。
消耗品費と雑費はどう使い分けますか?
消耗品費は、事務用品や少額の備品など、業務で使用する消耗品の購入費用に使用するのが一般的です。一方、雑費は他の勘定科目に分類しにくい少額の費用などに使用されます。雑費を多用すると費用の内訳がわかりにくくなるため、継続的に発生する費用は適切な科目で管理することが望ましいでしょう。
会計ソフトやERPによって勘定科目は異なりますか?
会計ソフトやERPによって、初期設定されている勘定科目やコード体系は異なります。ただし、資産・負債・純資産・収益・費用という基本的な分類は共通しています。システムを変更する場合は、既存の勘定科目と新しいシステムの科目を対応付け、必要な会計処理や集計ができるか確認することが重要です。
勘定科目一覧を整理して経理業務の正確性を高めよう
勘定科目は、企業の取引を適切に分類し、財政状態や経営成績を把握するための基本的な仕組みです。資産・負債・純資産・収益・費用の5つの分類を理解することで、日々の仕訳から決算書の作成まで、正確な会計処理を行いやすくなります。
今回紹介した勘定科目一覧のポイントは、次のとおりです。
- 勘定科目は資産・負債・純資産・収益・費用の5つに分類される
- 勘定科目は取引内容や使用目的に応じて選ぶ必要がある
- 同じ性質の取引には原則として同じ勘定科目を継続して使用する
- 補助科目や管理項目を活用すると、科目を増やさずに詳細な分析ができる
- ERPによるマスターの一元管理は、業務標準化や内部統制の強化につながる
まずは自社で使用している勘定科目を一覧化し、重複する科目や使用ルールが曖昧な科目がないか確認してみましょう。複数部門や拠点を持つ企業では、勘定科目の統一とあわせて、会計システムやERPによるデータ管理の見直しも有効です。
勘定科目を含む会計データの一元管理や、経理業務の統制強化を検討している方には、資料ガバナンス強化とERP活用完全ガイドがおすすめです。内部統制やガバナンスの基本的な考え方から、ERPを活用したデータの一元管理まで理解できます。ぜひご活用ください。