この記事でわかること
- SSBJの概要とサステナビリティ開示基準の目的
- SSBJ基準の3つの構成と具体的な開示内容
- SSBJ基準の適用対象企業と義務化のスケジュール
- SSBJ対応に向けて企業が取り組むべきこと
- ERPやSAPを活用して開示業務を効率化する方法
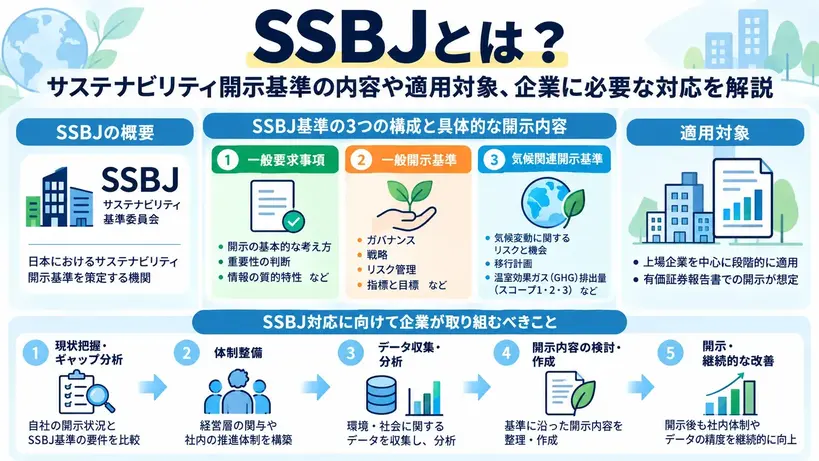
SSBJとは、日本におけるサステナビリティ情報の開示基準を開発する組織です。企業の気候変動リスクや温室効果ガス排出量などを、投資家が比較・評価できるようにする役割を担っています。
2025年3月には日本初のサステナビリティ開示基準が公表され、2027年3月期から一定規模以上のプライム市場上場企業を対象に、段階的な適用が始まります。
本記事では、SSBJ基準の概要や適用対象、開示が求められる内容を解説します。また、企業が対応する際のポイントや、ERP・SAPを活用した情報管理についても紹介します。
SSBJとは?サステナビリティ開示基準の概要
SSBJとは、企業のサステナビリティ情報について、日本国内で適用する開示基準を開発する組織です。投資家が企業の持続可能性に関するリスクや機会を判断できるように、情報開示の共通ルールを整備しています。
SSBJの正式名称と役割
SSBJの正式名称は、サステナビリティ基準委員会(Sustainability Standards Board of Japan)です。2022年7月に設立され、日本国内のサステナビリティ開示基準の開発と、国際的な基準策定への貢献を目的として活動しています。
近年、企業の評価では売上高や利益といった財務情報に加えて、環境・社会・ガバナンス(ESG)に関する情報も重視されています。例えば、気候変動による事業への影響や、脱炭素に向けた取り組みなどが挙げられます。
しかし、企業ごとに開示する情報や算定方法が異なると、投資家が客観的に比較することは困難です。
そこでSSBJは、企業が一定のルールに基づいてサステナビリティ情報を開示するための基準を整備しています。これにより、企業間の比較可能性や情報の信頼性を高め、投資家の意思決定に役立てることを目指しています。
SSBJ基準が策定された背景
SSBJ基準が策定された背景には、サステナビリティ情報を財務情報とあわせて評価する動きが世界的に広がっていることがあります。
気候変動や資源価格の変動、環境規制の強化などは、企業の収益や資金調達、事業継続に影響を及ぼす可能性があります。そのため、投資家は財務諸表だけでは把握できない中長期的なリスクや機会についても、情報を求めるようになっています。
こうした動きを受け、国際サステナビリティ基準審議会(ISSB)は、2023年に国際的なサステナビリティ開示基準を公表しました。
日本でも国際基準との整合性を確保しながら、国内企業に適した開示ルールを整備する必要が生じたことから、SSBJによる基準開発が進められました。
2025年3月5日には、SSBJが日本初となる3つのサステナビリティ開示基準を公表しています。さらに、2026年3月13日には温室効果ガス排出の開示に関する改正も公表されました。
SSBJとISSB・TCFDの違い
SSBJ、ISSB、TCFDはいずれもサステナビリティ情報の開示に関係しますが、それぞれ役割が異なります。
| 項目 | SSBJ | ISSB | TCFD |
|---|---|---|---|
| 正式名称 | サステナビリティ基準委員会 | 国際サステナビリティ基準審議会 | 気候関連財務情報開示タスクフォース |
| 主な役割 | 日本国内の開示基準の開発 | 国際的な開示基準の開発 | 気候関連情報の開示に関する提言 |
| 対象となる情報 | サステナビリティ関連のリスクと機会 | サステナビリティ関連のリスクと機会 | 気候関連のリスクと機会 |
| 位置付け | 日本における基準設定主体 | 国際的な基準設定主体 | 気候関連開示の枠組みを示した組織 |
ISSBは、国際財務報告基準(IFRS)財団のもとで国際的な開示基準を策定しています。一方、SSBJはISSB基準との整合性を基本方針とし、日本国内で適用する基準を開発しています。
TCFDは、企業が気候関連情報を開示する際の枠組みを提言した組織です。2023年にその活動を終了しましたが、提言で示された考え方はISSB基準などに引き継がれています。
すでにTCFDに沿って情報開示を行っている企業でも、SSBJ基準への対応が必要になる場合があります。既存の開示内容を活用しながら、追加で求められる項目や開示要件を確認することが重要です。
SSBJ基準を構成する3つの開示基準
SSBJ基準は、2025年3月に公表された3つの基準を基本として構成されています。それぞれ役割が異なるため、全体像を理解したうえで必要な開示項目を整理することが重要です。
| 基準 | 主な内容 |
|---|---|
| サステナビリティ開示基準の適用 | 基準の適用に関する基本的なルールや共通事項 |
| 一般開示基準 | サステナビリティ関連のリスクと機会に関する情報開示 |
| 気候関連開示基準 | 気候変動に関するリスク、機会、温室効果ガス排出量などの開示 |
サステナビリティ開示基準の適用
サステナビリティ開示基準の適用は、SSBJ基準を利用する際の基本的なルールを定めたものです。個別の開示項目ではなく、情報の作成や表示に関する共通の考え方を整理しています。
例えば、開示する情報の対象範囲や重要性の判断、情報の比較可能性などが関係します。
企業はサステナビリティに関する情報を無制限に開示するわけではありません。自社の将来のキャッシュフローや資金調達、資本コストなどに影響すると合理的に見込まれる情報を、基準に従って判断する必要があります。
また、サステナビリティ情報と財務情報のつながりを意識することも重要です。例えば、気候変動への対応に伴う設備投資が財務計画にどのような影響を与えるのかを整理することが考えられます。
一般開示基準
一般開示基準は、企業のサステナビリティ関連のリスクと機会について、情報開示の基本的な要件を定める基準です。
主に次の4つの要素に沿って情報を整理します。
- ガバナンス:サステナビリティに関するリスクと機会を監督・管理する体制
- 戦略:リスクと機会が事業モデルや経営戦略、財務状況に与える影響
- リスク管理:リスクと機会を識別・評価・管理するプロセス
- 指標と目標:取り組みの進捗や成果を評価するための指標と目標
例えば、気候変動によって原材料の調達が難しくなる可能性がある場合、その影響をどのように評価し、経営戦略に反映しているかなどが開示内容に関係します。
重要なのは、取り組みを紹介するだけでなく、サステナビリティ関連のリスクと機会が企業の財務的な見通しにどのようにつながるかを説明することです。
気候関連開示基準
気候関連開示基準は、気候変動に関連するリスクと機会について、企業が開示すべき情報を定めた基準です。一般開示基準と同様に、ガバナンス、戦略、リスク管理、指標と目標の4つの要素を基本としています。
具体的には、次のような情報が対象となります。
- 気候変動によって生じる事業上のリスクと機会
- 気候関連のリスクと機会が経営戦略や財務に与える影響
- 気候変動への対応方針や移行計画に関する情報
- 温室効果ガス排出量に関する情報
- 気候関連の目標や達成状況
例えば、製造業ではエネルギー価格の上昇や環境規制の強化が、生産コストや設備投資に影響する可能性があります。
こうしたリスクに対して、どのような対策を講じているのかを説明することが求められます。
また、温室効果ガス排出量については、Scope1・Scope2・Scope3に区分した情報開示が重要です。ただし、具体的な測定方法や開示上の取扱いについては、最新の基準と経過措置を確認する必要があります。
SSBJ基準の適用対象企業と義務化のスケジュール
SSBJ基準は、すべての企業に一斉に義務化されるわけではありません。東証プライム市場に上場する企業のうち、時価総額が大きい企業から段階的に適用されます。
SSBJ基準の適用対象企業
SSBJ基準の義務化は、東京証券取引所のプライム市場に上場する企業を対象として進められています。
2026年2月に公布された内閣府令等では、平均時価総額が1兆円以上のプライム市場上場企業に対する適用が制度化されています。
対象企業の判定に用いる時価総額は、原則として、対象事業年度の前事業年度末と、その前4事業年度末の時価総額の平均値です。
そのため、直近の株価や一時点の時価総額だけで、適用対象かどうかが決まるわけではありません。
企業は自社の上場市場や平均時価総額、決算期を確認したうえで、適用開始時期を把握する必要があります。
SSBJ基準はいつから義務化される?
SSBJ基準の義務化は、2027年3月期から段階的に始まります。金融庁が公表したロードマップでは、企業規模に応じた適用スケジュールが示されています。
| 対象企業 | 適用開始時期(3月決算の場合) | 位置付け |
|---|---|---|
| 平均時価総額3兆円以上 | 2027年3月期 | 先行して適用開始 |
| 平均時価総額1兆円以上3兆円未満 | 2028年3月期 | 段階的に適用対象を拡大 |
| 平均時価総額5,000億円以上1兆円未満 | 2029年3月期 | 適用拡大に向けた制度対応を検討 |
| 平均時価総額5,000億円未満 | 未定 | 今後の開示状況などを踏まえて検討 |
2026年10月時点では、平均時価総額1兆円以上の企業に関する制度整備が進められています。一方、5,000億円以上1兆円未満の企業への適用については、2029年3月期を基本とした検討が示されている段階です。
また、適用開始年度とその翌年度については、SSBJ基準に基づく情報を後から訂正報告書で追加する二段階開示が認められています。
適用時期や経過措置は今後変更される可能性もあるため、金融庁の最新情報を確認することが重要です。
非上場企業や中堅・中小企業への影響
現時点でSSBJ基準の直接的な義務化対象ではない企業でも、サステナビリティ情報の管理が必要になる可能性があります。
その理由の一つが、取引先からの情報提供依頼です。
例えば、大手製造業がScope3排出量を算定する場合、原材料や部品の調達先から排出量に関するデータを収集することがあります。
その結果、取引先である中堅・中小企業にも、エネルギー使用量や製品に関連する温室効果ガス排出量などの情報提供が求められる可能性があります。
ただし、取引先から情報提供を求められることと、SSBJ基準に基づく法定開示義務が生じることは別です。
中堅・中小企業では、まず取引先から求められる情報を整理し、継続的にデータを収集できる体制を構築することが現実的な対応となります。
SSBJ基準で企業に求められる主な開示内容
SSBJ基準では、サステナビリティ関連のリスクと機会について、経営管理と結びついた情報開示が求められます。単に環境への取り組みを紹介するだけではなく、経営判断や財務への影響まで整理することが重要です。
ガバナンスに関する情報
ガバナンスでは、サステナビリティ関連のリスクと機会を監督・管理する仕組みについて開示します。
例えば、取締役会がどのように気候関連リスクを監督しているのか、経営層がどのように対応方針を決定しているのかといった情報です。
開示に向けては、担当部門や責任者を明確にし、経営会議への報告プロセスを整備することが重要になります。
戦略に関する情報
戦略では、サステナビリティ関連のリスクと機会が、企業の事業モデルや経営戦略、財務的な見通しに与える影響を説明します。
例えば、環境規制の強化によって新たな設備投資が必要になる場合、その影響を中長期的な経営計画と結び付けて整理します。
また、気候変動に関するシナリオ分析や、企業の戦略・事業モデルのレジリエンスについても、該当する基準の要求事項に沿って検討する必要があります。
リスク管理に関する情報
リスク管理では、サステナビリティ関連のリスクと機会を識別・評価・管理するプロセスを開示します。
例えば、気候変動による自然災害の増加がサプライチェーンに及ぼす影響を、どのように把握しているかといった内容です。
企業全体のリスク管理体制とサステナビリティに関する管理プロセスを連携させることで、リスクへの対応状況を継続的に確認しやすくなります。
指標と目標に関する情報
指標と目標では、サステナビリティ関連のリスクと機会を評価するための定量的・定性的な情報を開示します。
例えば、温室効果ガス排出量や削減目標、目標に対する進捗状況などが挙げられます。
こうした情報を継続して開示するためには、データの収集方法や算定基準を統一することが重要です。拠点や部門ごとに集計方法が異なる場合、数値の比較や検証が難しくなるため、全社的なデータ管理体制が必要になります。
SSBJ基準とScope1・Scope2・Scope3の関係
SSBJの気候関連開示基準に対応するうえで、温室効果ガス排出量の把握は重要な取り組みです。企業はScope1・Scope2・Scope3の違いを理解し、排出量を算定するためのデータを収集する必要があります。
Scope1・Scope2・Scope3とは
Scope1・Scope2・Scope3とは、企業活動に関連する温室効果ガス排出量を、排出源や活動範囲によって分類したものです。
| 区分 | 内容 | 具体例 |
|---|---|---|
| Scope1 | 企業自身による直接排出 | 工場の燃料燃焼、社用車の燃料使用 |
| Scope2 | 他社から供給された電気・熱・蒸気の使用に伴う間接排出 | 工場やオフィスで使用する購入電力 |
| Scope3 | Scope1・2以外の、企業のバリューチェーンに関連する間接排出 | 原材料の調達、物流、出張、販売製品の使用や廃棄 |
Scope1とScope2は、自社の燃料使用量や電力使用量などをもとに算定することが一般的です。
一方、Scope3は、調達先や物流事業者、販売先など、自社の外部で発生する排出量も対象となります。そのため、データ収集の範囲が広く、算定に必要な情報を十分に取得できないケースもあります。
Scope3の算定が難しい理由
Scope3の算定が難しい主な理由は、必要なデータが複数の企業や部門に分散しているためです。
例えば、製造業では原材料の購入量を購買部門が管理し、物流に関する情報を物流部門が管理していることがあります。さらに、取引先から取得しなければならないデータも存在します。
そのため、Scope3の算定に向けては、次のような課題が生じやすくなります。
- 調達先や物流事業者から必要な情報を収集できない
- 部門ごとにデータの形式や管理方法が異なる
- 排出係数や算定方法の統一が難しい
- 取引先から提供されるデータの精度にばらつきがある
- 算定結果の根拠や更新履歴を確認しにくい
こうした課題を解決するには、データの収集範囲と管理責任を明確にし、算定に必要な情報を継続的に取得できる仕組みを整えることが重要です。
SSBJにおける温室効果ガス排出量の開示
SSBJ基準では、気候関連のリスクと機会を評価するための情報として、温室効果ガス排出量の開示が求められます。
ただし、排出量を算定するだけで対応が完了するわけではありません。算定に使用したデータや方法、見積りの前提なども、該当する開示要件に沿って整理する必要があります。
2026年3月には、温室効果ガス排出に関する基準の改正が公表されました。また、2026年6月には、温対法の算定・報告・公表制度(SHK制度)に基づく排出量データを利用する場合の実務対応基準も公表されています。
そのため、企業は従来の算定方法をそのまま利用できると判断するのではなく、最新のSSBJ基準との整合性を確認することが重要です。
SSBJ基準への対応で企業が直面する課題
SSBJ基準への対応では、開示内容の理解だけでなく、データ収集や管理体制の整備が課題となります。特に、部門ごとに情報が分散している企業では、継続的な開示業務を行うための仕組みづくりが必要です。
サステナビリティ情報が部門ごとに分散している
サステナビリティ情報は、経理財務部門だけで管理できるものではありません。
例えば、エネルギー使用量は工場や設備管理部門、原材料の購入情報は購買部門、事業計画や財務見通しは経営企画部門が保有しているケースがあります。
こうした情報が部門ごとに独立して管理されていると、必要なデータを集めるだけでも多くの時間がかかります。
また、部門間で数値の定義や集計期間が異なる場合、全社的な情報として統合する際に確認作業が発生します。
データの正確性と根拠を確保する必要がある
SSBJ基準への対応では、開示する数値の正確性だけでなく、その数値がどのように作成されたかを説明できることも重要です。
例えば、温室効果ガス排出量を算定する際には、活動量の取得元や排出係数、算定方法などを記録する必要があります。
Excelなどで集計している場合、ファイルの更新履歴や計算式、担当者による修正内容を追跡しにくくなることがあります。
継続的な情報開示に備えるためには、データの入力から承認、集計、開示までの過程を管理し、根拠を確認できる体制が求められます。
開示業務にかかる負担が増える
SSBJ基準に対応する企業では、情報収集や確認、報告書の作成など、新たな業務が発生します。
特に、サステナビリティ情報と財務情報の整合性を確認するためには、経理財務部門とサステナビリティ担当部門の連携が必要です。
毎年手作業でデータを集計する運用では、担当者の負担が増えるだけでなく、作業の属人化も進みやすくなります。
そのため、開示内容を決める段階から、将来的なデータ収集の自動化や業務の標準化を検討することが重要です。
SSBJ基準に対応するための5つのステップ
SSBJ基準への対応を進めるには、対象となる開示項目を整理したうえで、社内体制とデータ管理の仕組みを整えることが重要です。ここでは、企業が取り組みやすいように5つのステップに分けて解説します。
STEP1:SSBJ基準の適用対象と開示要件を確認する
最初に、自社がSSBJ基準の適用対象となるかを確認します。
上場市場や平均時価総額、決算期を調べ、義務化される時期を把握することが重要です。
次に、SSBJ基準で求められる開示項目を確認し、現在の開示内容との差分を整理します。
すでに統合報告書やサステナビリティレポートを作成している企業では、既存の情報を活用できる項目と、新たに整備が必要な項目を分けて検討すると効率的です。
STEP2:社内の対応体制と役割分担を決める
次に、SSBJ対応を推進する社内体制を整備します。
サステナビリティ担当部門だけで対応を進めるのではなく、経理財務、経営企画、購買、生産、情報システムなど、関連部門との連携が必要です。
例えば、経理財務部門が開示情報と財務情報の整合性を確認し、購買部門がサプライヤー関連データを収集するなど、役割を分担します。
また、開示内容の最終確認や承認を誰が行うのかを明確にしておくことで、業務の停滞や責任の不明確化を防ぎやすくなります。
STEP3:必要なデータを洗い出して収集する
開示要件と担当部門が決まったら、必要なデータを洗い出します。
例えば、温室効果ガス排出量の算定では、燃料使用量、電力使用量、原材料の購入量、物流関連情報などが必要になる場合があります。
そのうえで、各データの保管場所や取得方法、更新頻度、管理責任者を整理します。
すべてのデータを一度に収集するのが難しい場合は、重要性や取得可能性を踏まえて優先順位を決め、段階的に管理体制を整えることが有効です。
STEP4:データ管理と算定の仕組みを整備する
必要なデータを把握したら、継続的に収集・算定・管理できる仕組みを整えます。
部門ごとにExcelで管理している場合は、データの定義や入力ルールを統一し、集計方法を標準化することが重要です。
また、データ量が多い企業では、ERPやサステナビリティ管理システムを活用することで、既存の業務データを開示業務に利用しやすくなります。
ただし、システムを導入するだけでSSBJ基準への対応が完了するわけではありません。データの収集範囲や算定ロジック、承認プロセスなどをあわせて整備する必要があります。
STEP5:開示内容を検証して継続的に改善する
最後に、収集した情報をもとに開示内容を作成し、必要な検証を行います。
例えば、数値の算定根拠に不明点がないか、前年度との比較が適切か、財務情報との整合性が取れているかなどを確認します。
また、SSBJ基準への対応では、第三者保証の導入も重要な論点となっています。
保証への対応を見据えて、算定根拠や承認履歴、データの修正履歴を管理しておくことが望まれます。
開示後も運用上の課題を振り返り、データ収集や確認作業を改善することで、継続的な開示業務の効率化につながります。
SSBJ対応でERP・SAPを活用するメリット
SSBJ基準への対応では、複数の部門や拠点から情報を収集し、統一したルールで管理する必要があります。ERPやSAPのサステナビリティ関連ソリューションを活用することで、データの一元管理や算定業務の効率化を図れます。
ERPでサステナビリティ関連データを一元管理する
ERP(Enterprise Resource Planning)は、会計、購買、販売、生産、在庫など、企業の基幹業務を統合的に管理するシステムです。
SSBJ基準への対応では、こうした業務データが情報収集の基盤として役立ちます。
例えば、購買データから原材料の調達量を把握したり、生産実績から製品ごとの生産量を確認したりできます。
これらの情報をサステナビリティ関連データと連携させることで、部門ごとの個別集計を減らせる可能性があります。
特に、既存の業務データを活用し、サステナビリティ情報と財務・経営情報を結び付けられることは、ERPを利用するメリットの一つです。
ただし、ERPだけで必要な環境データをすべて取得できるとは限りません。エネルギー管理システムや外部のサプライヤーデータなどとの連携も検討する必要があります。
SAP Sustainability Control Towerによる開示情報の管理
SAP Sustainability Control Towerは、企業のサステナビリティ・ESG情報を一元管理し、報告や分析を支援するSAPのソリューションです。
SAPシステムだけでなく、外部システムから取得したデータも統合し、サステナビリティ関連指標の管理に活用できます。
主な機能は次のとおりです。
- サステナビリティ・ESG関連データの収集と一元管理
- 指標や目標の設定・管理
- サステナビリティ情報の可視化と分析
- 財務・業務データと連携した情報管理
- レポート作成や開示業務の支援
例えば、部門や拠点ごとに管理しているサステナビリティ情報を集約し、経営層が状況を把握できるようにする用途が考えられます。
なお、SAP Sustainability Control Towerは、欧州サステナビリティ報告基準(ESRS)などへの対応を支援する機能を提供していますが、導入するだけで日本のSSBJ基準への完全な準拠が保証されるわけではありません。
SSBJ対応に利用する場合は、必要な開示項目や国内基準への対応状況、追加設定の必要性などを確認することが重要です。
SAP Sustainability Footprint Managementによる排出量管理
SAP Sustainability Footprint Managementは、企業や製品のカーボンフットプリントを算定・管理するためのSAPのソリューションです。
ERPに蓄積された購買・生産・物流などの業務データを活用し、温室効果ガス排出量の算定を支援します。
例えば、製造業では原材料の使用量や生産活動に関するデータを活用して、製品単位の排出量を把握することが考えられます。
また、企業全体やバリューチェーンに関連する排出量の管理にも利用できます。
こうした仕組みによって、従来の手作業による集計を減らし、排出量データを継続的に管理しやすくなります。
ただし、Scope3を含む排出量の算定では、必要な活動データや排出係数を適切に設定する必要があります。算定結果を開示に利用する際には、SSBJ基準で求められる方法や開示要件との整合性を確認することが重要です。
SAP S/4HANAとサステナビリティ情報を連携させる
SAP S/4HANAは、財務会計、管理会計、購買、販売、生産などの基幹業務を管理するSAPのERP製品です。
SAP S/4HANAに蓄積された業務データは、サステナビリティ関連情報を管理するうえでも活用できます。
例えば、購買実績や在庫移動、生産実績などの情報を排出量算定に活用することで、業務活動と環境負荷の関係を把握しやすくなります。
また、財務情報とサステナビリティ情報を関連付けることで、環境対応に伴う投資やコストを経営判断に反映させることも考えられます。
既存のSAP環境を利用している企業では、まず保有するデータと不足しているデータを確認し、必要に応じて関連ソリューションとの連携を検討することが重要です。
SSBJ対応を効率化するシステム選定のポイント
SSBJ対応に向けてシステムを導入する場合は、機能の多さだけでなく、自社の開示要件や業務環境に適しているかを確認する必要があります。
必要なデータを収集・統合できるか
まず、SSBJ基準で求められる情報を収集できるかを確認しましょう。
例えば、会計・購買・生産・エネルギー管理など、異なるシステムに保存されたデータを統合できるかが重要です。
既存のERPや外部システムとの連携方法も確認し、手作業によるデータ入力をどの程度削減できるかを検討します。
算定根拠やデータの変更履歴を管理できるか
サステナビリティ情報は、開示した数値だけでなく、その根拠を確認できることが重要です。
そのため、データの取得元や算定方法、更新履歴などを記録できる仕組みが求められます。
第三者保証への対応も見据え、承認フローやアクセス権限などの管理機能も確認しておくとよいでしょう。
開示基準の変更に対応できるか
サステナビリティ開示に関する基準や制度は、今後も改正される可能性があります。
そのため、システムを選ぶ際は、新しい開示項目や算定ルールに対応できる柔軟性を確認することが重要です。
例えば、指標の追加や計算方法の変更、レポート形式の調整などが可能かを確認します。
また、SSBJ基準への対応機能が標準で提供されるのか、追加設定や外部サービスとの連携が必要になるのかも、事前に確認しておきたいポイントです。
SSBJに関するよくある質問
SSBJとは何の略ですか?
SSBJは、Sustainability Standards Board of Japanの略称で、日本語ではサステナビリティ基準委員会と呼ばれます。日本国内で適用されるサステナビリティ開示基準の開発を担う組織です。
SSBJ基準はいつから義務化されますか?
SSBJ基準は、2027年3月期から一定規模以上の東証プライム市場上場企業を対象に、段階的に義務化されます。平均時価総額3兆円以上の企業から適用が始まり、2028年3月期には1兆円以上3兆円未満の企業にも対象が拡大されます。さらに対象を拡大するための制度対応も検討されています。
SSBJ基準は中小企業にも適用されますか?
2026年10月時点では、中小企業全般にSSBJ基準への準拠を義務付ける制度にはなっていません。ただし、大手取引先がScope3排出量などを算定するために、中小企業へ環境関連データの提供を依頼する可能性があります。
SSBJ基準とISSB基準の違いは何ですか?
SSBJ基準は日本国内で適用するためのサステナビリティ開示基準で、ISSB基準は国際的な開示基準です。SSBJ基準はISSB基準との整合性を重視して開発されていますが、日本独自の取扱いもあるため、適用する際には基準間の違いを確認する必要があります。
SAPを導入すればSSBJ基準に対応できますか?
SAPの関連ソリューションは、SSBJ基準への対応に必要なデータ収集や排出量管理、レポート作成などを支援できます。ただし、SAP製品を導入するだけでSSBJ基準への準拠が完了するわけではありません。自社の開示要件に合わせて、データ管理体制や算定方法、承認プロセスを整備する必要があります。
SSBJ対応は開示要件の把握とデータ管理体制の整備が重要
SSBJ基準は、企業のサステナビリティ関連のリスクと機会について、投資家が比較・評価できる情報を提供するための基準です。2027年3月期から一定規模以上の東証プライム市場上場企業を対象に適用が始まり、その後も対象企業の拡大が検討されています。
企業が対応するうえでは、開示項目を理解するだけでなく、部門横断で情報を収集し、正確性や根拠を確認できる体制を整えることが重要です。
- SSBJは日本国内のサステナビリティ開示基準を開発する組織
- 基準は「サステナビリティ開示基準の適用」「一般開示基準」「気候関連開示基準」を基本とする
- 2027年3月期から大規模なプライム市場上場企業を中心に段階的な義務化が始まる
- Scope1・2・3などの排出量データの収集・算定・管理が重要になる
- ERPやSAPを活用することで、部門間のデータ連携や開示業務の効率化を図れる
まずは自社の適用時期や必要な開示項目を確認し、現在のデータ管理状況を整理することから始めましょう。そのうえで、情報が不足している領域や手作業が多い業務を洗い出し、継続的な運用に向けた改善を進めることが大切です。
サステナビリティ情報を効率的に管理する方法について詳しく知りたい方は、EU CSRD対応:SAPソリューションで実現するサステナビリティ報告をご覧ください。欧州の開示制度を題材に、SAPを活用したデータの一元管理や収集・報告業務の進め方を紹介しています。SSBJ対応に向けた情報基盤づくりを検討する際の参考として、ぜひご活用ください。