この記事でわかること
- CSRDの概要と導入された背景
- CSRDの対象企業と適用スケジュール
- ESRSに基づく情報開示の内容
- CSRDが日本企業に与える影響
- CSRDへの対応手順とSAPを活用する方法
CSRDとは、EUが企業に対してサステナビリティ情報の開示を求める制度です。環境への影響だけでなく、人権や労働環境、企業統治など幅広い情報が対象となります。
2026年には制度改正によって対象企業の範囲が縮小されましたが、日本企業もEUでの事業展開や取引関係によって影響を受ける可能性があります。
この記事では、CSRDの基本的な仕組みから対象企業、開示基準、日本企業への影響、具体的な対応方法まで解説します。
CSRDとは
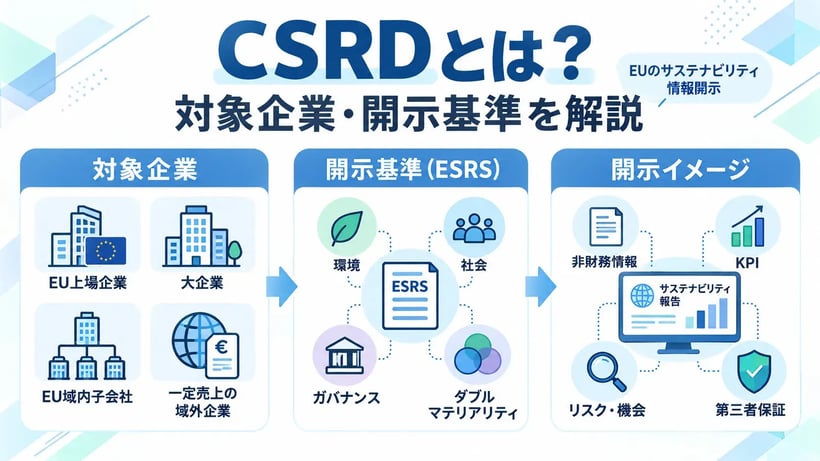
CSRDとは、Corporate Sustainability Reporting Directive(企業サステナビリティ報告指令)の略称で、EUにおける企業のサステナビリティ情報開示を定めた指令です。
企業の財務情報だけでなく、環境・社会・ガバナンス(ESG)に関する情報を開示し、投資家や取引先などが企業の持続可能性を評価できるようにすることを目的としています。
CSRDは2022年に採択され、2023年に発効しました。その後、企業の報告負担を軽減するための見直しが進められ、2026年には適用対象を大幅に縮小する改正が成立しています。
CSRDが導入された背景
CSRDが導入された背景には、企業のサステナビリティ情報を比較しやすくし、信頼性を高める必要性がありました。
従来は企業ごとに情報開示の範囲や方法が異なり、投資家などが環境・社会に関する取り組みを客観的に比較することが難しい状況でした。
こうした課題を解決するため、EUは共通の開示基準に基づいて企業が情報を報告する仕組みを整備しました。
また、CSRDは欧州グリーンディールなど、EUが推進する持続可能な経済への移行とも関係しています。企業活動が環境や社会に与える影響を明確にすることで、持続可能な事業活動や投資判断を支える役割が期待されています。
CSRDとNFRDの違い
CSRDは、従来のNFRD(Non-Financial Reporting Directive:非財務情報開示指令)を発展させた制度です。
NFRDでは主に一定規模以上の企業に非財務情報の開示が求められていましたが、CSRDでは共通の報告基準や第三者による保証などが導入されました。
| 比較項目 | NFRD | CSRD |
|---|---|---|
| 制度の目的 | 非財務情報の開示 | サステナビリティ情報の比較可能性と信頼性の向上 |
| 対象企業 | 一定の大規模な公益企業など | 改正後の規模要件などに該当する企業 |
| 報告基準 | 複数の枠組みを利用可能 | 原則としてESRSに基づく報告 |
| 重要性の評価 | 非財務情報の重要性を考慮 | ダブルマテリアリティに基づく評価 |
| 第三者保証 | EU共通の保証義務は限定的 | サステナビリティ情報への保証を要求 |
CSRDでは単に報告項目を増やすのではなく、開示する情報の正確性や比較可能性も重視されています。そのため、対象企業には報告書の作成に加え、データの収集・管理体制の整備が求められます。
CSRDの対象企業と適用スケジュール
CSRDの対象企業は、EU域内の一定規模以上の企業や、EU域内で大規模な事業を行うEU域外企業などです。
2026年2月に成立したEUの改正指令(EU)2026/470によって対象範囲が縮小されており、制度の検討では改正後の要件を確認する必要があります。
CSRDの対象企業
改正後のCSRDでは、EU域内企業について、原則として従業員数と売上高の両方が一定の基準を超えることが主要な適用要件となります。
| 企業区分 | 主な対象要件 |
|---|---|
| EU域内企業 | 年間平均従業員数1,000人超、かつ年間純売上高4億5,000万ユーロ超 |
| EU域内の企業グループ | 連結ベースで上記の従業員数・純売上高の要件を超えるグループ |
| EU域外企業 | EU域内での純売上高など、別途定められた要件を満たす企業 |
EU域外企業については、EU域内における直近の連続する2事業年度の純売上高が4億5,000万ユーロを超えることに加え、対象となるEU子会社や支店の存在なども判断要件となります。
なお、上記は主要な基準を整理したものです。実際の適用判定では、企業の所在地、連結範囲、上場状況、各加盟国の国内法などを確認する必要があります。
CSRDの適用開始時期
CSRDは段階的に適用されてきましたが、適用時期についても2025年と2026年に見直しが行われました。
特に、ストップ・ザ・クロック指令によって一部企業の報告開始が延期され、その後の改正で対象企業の要件自体も変更されています。
| 対象・区分 | 主な適用時期 |
|---|---|
| 従来のNFRD対象企業などの第1陣 | 2024年開始事業年度から適用。2025年以降の一部年度には加盟国による免除措置が可能 |
| 改正後の規模要件を満たすEU域内企業など | 原則として2027年開始事業年度から適用 |
| 所定の要件を満たすEU域外企業 | 原則として2028年開始事業年度から適用 |
2027年開始事業年度が対象となる企業では、暦年決算の場合、通常は2028年に当該年度の報告を行うことになります。
また、すでに報告を開始した企業についても、2026年の制度改正で今後の適用対象から外れる場合があります。従来のスケジュールだけで判断せず、最新のEU指令と各国の国内法を確認することが重要です。
CSRDで求められる情報開示の内容
CSRDでは、欧州サステナビリティ報告基準(European Sustainability Reporting Standards:ESRS)に基づいて、企業の環境・社会・ガバナンスに関する情報を開示します。
企業は自社にとって重要なサステナビリティ課題を特定し、その影響やリスク、対応方針、目標などを報告する必要があります。
ESRSに基づく開示項目
ESRSは、CSRDの対象企業がどのようなサステナビリティ情報を報告するかを定める基準です。
報告対象は環境分野だけではなく、従業員やバリューチェーン、企業統治など多岐にわたります。
| 分類 | 主な開示内容 |
|---|---|
| 全般的事項 | ガバナンス、戦略、重要性評価、リスク管理など |
| 環境(E) | 気候変動、汚染、水・海洋資源、生物多様性、資源利用・循環経済 |
| 社会(S) | 自社の従業員、バリューチェーンの労働者、影響を受ける地域社会、消費者・エンドユーザー |
| ガバナンス(G) | 企業行動、企業倫理、腐敗・贈収賄防止など |
例えば製造業では、温室効果ガスの排出量やエネルギー使用量、原材料の調達に関する情報などが重要になる可能性があります。
ただし、すべての企業がすべての項目を同じ詳細度で報告するわけではありません。重要性評価や基準の個別要件に従って、開示対象を判断します。
なお、欧州委員会は2026年7月にESRSの簡素化に向けた改訂規則を採択しています。改訂基準の法的な適用状況も確認したうえで、開示項目を整理する必要があります。
ダブルマテリアリティとは
ダブルマテリアリティとは、企業のサステナビリティ課題を「企業が環境・社会に与える影響」と「環境・社会の変化が企業の財務に与える影響」の両面から評価する考え方です。
ESRSでは、この2つの視点を使って重要なサステナビリティ課題を特定します。
| 評価の視点 | 概要 | 具体例 |
|---|---|---|
| インパクト・マテリアリティ | 企業活動が人々や環境に与える影響を評価する | 製造工程による温室効果ガスの排出、取引先での労働環境への影響 |
| 財務マテリアリティ | サステナビリティ課題が企業の財務に与えるリスクや機会を評価する | 炭素価格の上昇によるコスト増加、省エネ製品の需要拡大 |
重要なのは、両方の視点で重要と判断される必要はないことです。いずれか一方の観点で重要性が認められる場合にも、報告対象となる可能性があります。
企業は事業内容や取引関係、適用される開示基準を踏まえ、どのサステナビリティ課題を優先的に管理・開示する必要があるかを判断します。
第三者保証とデータの信頼性
CSRDでは、開示するサステナビリティ情報に対して第三者による保証が求められます。
これは、企業が公表したデータや説明について、外部の保証提供者が所定の基準に基づいて確認する仕組みです。
そのため、企業は報告書に記載する数値だけでなく、データの算出方法や収集経路、承認履歴なども管理する必要があります。
例えば温室効果ガス排出量であれば、使用した活動量データ、排出係数、計算方法などを確認できる状態にしておくことが重要です。
また、CSRDでは限定的保証が基本となっており、合理的保証とは保証の水準が異なります。企業は適用される保証要件を確認し、継続的に検証できる業務体制を整える必要があります。
CSRDが日本企業に与える影響
CSRDはEUの制度ですが、日本企業も無関係ではありません。EU域内に子会社や支店を持つ企業、EU企業と取引する企業などでは、直接または間接的な対応が必要になる可能性があります。
特に、グローバルに事業を展開する企業では、海外拠点を含めたデータの把握が重要になります。
EUに子会社や拠点を持つ日本企業への影響
EUに子会社や拠点を持つ日本企業は、現地法人やグループ全体の規模によってCSRDの対象となる可能性があります。
EU域内の現地法人が適用要件を満たす場合は、その法人に報告義務が生じることがあります。また、日本の親会社についても、EU域内の事業規模や子会社・支店の要件によって報告義務が生じる場合があります。
このため、国内の財務情報だけではなく、海外拠点の従業員情報、エネルギー使用量、排出量などを収集する体制が必要になる可能性があります。
ただし、EUに子会社が存在するだけで、すべての日本企業が自動的に対象となるわけではありません。まずは適用条件を確認することが重要です。
EU企業と取引する日本企業への影響
CSRDの直接的な対象外であっても、EU企業と取引する日本企業はサステナビリティ情報の提供を求められる場合があります。
例えば、EU企業が自社のサプライチェーンにおける環境負荷や労働環境を把握する際、日本の取引先に情報提供を依頼することが考えられます。
- 製品や原材料に関連する温室効果ガス排出量
- エネルギー使用量や再生可能エネルギーの利用状況
- 労働環境や人権に関する取り組み
- 調達先の管理方針やサプライチェーン上のリスク
ただし、2026年の改正では、従業員1,000人以下の一定の取引先を過剰な情報要求から保護する仕組みが設けられています。
そのため、EU企業からの情報提供依頼が、すべてCSRDに基づく法的義務とは限りません。依頼内容や適用される基準を確認し、必要な範囲で対応することが重要です。
日本のサステナビリティ開示制度との関係
CSRDと日本のサステナビリティ開示制度は、どちらも企業情報の透明性を高めることを目指していますが、適用範囲や開示基準には違いがあります。
日本では、有価証券報告書におけるサステナビリティ情報の開示や、サステナビリティ基準委員会(SSBJ)が策定する開示基準への対応が進められています。
一方、CSRDではESRSに基づく報告が原則となり、ダブルマテリアリティが重要な考え方として採用されています。
そのため、日本の開示制度に対応している企業でも、そのままCSRDの要件を満たせるとは限りません。両制度の共通項目と相違点を整理し、同じデータをできるだけ重複なく活用できる管理体制が望まれます。
CSRDに対応するための5つのステップ
CSRDへの対応では、適用対象の確認から情報収集、重要性評価、開示体制の構築まで、段階的に取り組むことが重要です。
経理財務部門だけで完結する業務ではないため、経営企画、サステナビリティ担当、情報システム部門、海外拠点などが連携する必要があります。
STEP1:CSRDの適用対象か確認する
最初に、自社やグループ会社がCSRDの対象となるかを確認します。
従業員数や売上高に加え、EU域内の子会社・支店の状況、連結範囲、適用年度などを整理することが重要です。
- EU域内に子会社・支店があるか
- 従業員数と純売上高が適用基準を超えるか
- グループ全体での適用判定が必要か
- 報告開始年度と各国の国内法を確認したか
- 直接対象外でも取引先から情報提供を求められるか
制度改正によって対象企業の範囲が変更されているため、過去の判定結果をそのまま利用せず、最新の要件で確認することが大切です。
STEP2:重要なサステナビリティ課題を特定する
次に、ダブルマテリアリティの考え方に基づいて、自社にとって重要なサステナビリティ課題を整理します。
企業活動が環境や社会に与える影響と、サステナビリティ課題が事業や財務に与える影響を、それぞれ評価します。
例えば、製造業では温室効果ガス排出量や資源利用、小売業ではサプライチェーン上の労働環境などが検討対象になる可能性があります。
評価にあたっては、経営層や各事業部門に加え、必要に応じて従業員、取引先などの関係者の視点も取り入れます。
STEP3:必要なデータを収集・整理する
重要な課題を特定したら、報告に必要なデータと収集先を明確にします。
CSRDの開示情報は、会計システムだけで管理されているわけではありません。生産管理、購買、人事、物流など複数の業務システムに分散している場合があります。
| 主なデータ | 想定される収集先 |
|---|---|
| エネルギー使用量 | 設備管理、生産管理、拠点別の使用実績 |
| 温室効果ガス排出量 | エネルギー使用実績、調達・物流データ、排出量管理システム |
| 従業員情報 | 人事・給与システム |
| 調達に関する情報 | 購買管理、取引先管理システム |
| 財務関連情報 | ERP、会計システム |
収集するデータについては、集計単位や計算方法、更新頻度、管理責任者を統一することが重要です。
複数拠点からExcelなどで情報を集める場合は、入力ルールや確認方法を整備し、数値の不一致や集計漏れを防ぐ必要があります。
STEP4:報告・保証に対応できる管理体制を構築する
収集したデータを継続的に開示できるよう、報告プロセスと内部管理体制を整備します。
具体的には、データ収集、内容確認、承認、報告書作成までの役割分担を明確にします。
- データの収集担当者と承認担当者を決める
- データの定義や算出方法を文書化する
- 証憑や計算根拠を確認できる状態にする
- データの更新履歴や修正履歴を管理する
- 第三者保証に必要な資料を準備する
特に、報告値の根拠を後から追跡できることが重要です。数値を集計するだけでなく、算出過程や承認履歴も管理することで、情報の信頼性を高められます。
STEP5:ERPなどのシステムを活用して運用を効率化する
CSRD対応を継続的に進めるには、ERPやサステナビリティ管理システムを活用し、データ収集・集計の負担を減らすことが有効です。
例えば、ERPに蓄積された購買、会計、在庫などのデータを活用できれば、報告のたびに情報を手作業で集める負担を軽減できます。
また、サステナビリティ情報を管理するシステムと組み合わせることで、環境・社会に関する指標の集約や進捗管理を行いやすくなります。
ただし、ERPの導入だけですべてのCSRD要件を満たせるわけではありません。必要なデータの定義や、収集できない情報への対応も含めて、システム構成を検討することが大切です。
CSRD対応にSAPを活用する方法
SAPのERPやサステナビリティ関連ソリューションは、CSRD対応に必要なデータの収集・管理・報告を支援する手段の一つです。
特に、会計・購買・生産などの業務データとサステナビリティ情報を関連付けることで、報告業務の効率化やデータの一貫性向上が期待できます。
SAP Cloud ERPなどの業務データを活用する
SAP Cloud ERPなどのERP製品に蓄積された業務データは、サステナビリティ情報を把握するための基礎データとして活用できます。
例えば、購買実績、在庫移動、会計情報などを関連する指標と組み合わせることで、環境負荷や資源利用状況を分析する際の基礎情報として利用できます。
ただし、電力使用量や排出係数など、ERPに保存されていない情報は別途収集が必要です。
また、SAP Cloud ERPのPublic EditionやPrivate Edition、オンプレミスのSAP S/4HANAでは、利用可能な機能やデータ連携の構成が異なります。自社の利用環境を確認したうえで、必要な連携方法を検討することが重要です。
SAP Sustainability Control TowerでESG情報を管理する
SAP Sustainability Control Towerは、企業のサステナビリティ情報の収集・管理・報告を支援するSAPのソリューションです。
ESRSに関連する定量・定性指標の管理に対応しており、ESGデータの可視化や報告業務に活用できます。
- サステナビリティに関する指標や目標の管理
- ESRSに関連するデータポイントの管理
- 組織・拠点ごとのデータ収集範囲の設定
- データ収集や承認のワークフロー管理
- 収集した情報を用いた報告書作成の支援
また、SAP Datasphereなどとの連携やAPIを利用したデータ連携にも対応しており、複数の情報源からサステナビリティデータを集約する構成を検討できます。
ただし、利用できる機能は契約内容や製品の提供状況などによって異なります。また、ESRS対応機能があることと、法令に適合した報告が自動的に完成することは同じではありません。
報告基準の解釈や開示対象の判断、データの妥当性確認は、企業側で適切に実施する必要があります。
SAPを活用したCSRD対応で重要なポイント
SAPを活用する際は、システムの機能だけでなく、業務データをどのように収集・連携・管理するかを明確にすることが重要です。
特に、報告対象となる指標と既存の業務システムのデータ項目を対応付けることで、必要な追加対応を把握しやすくなります。
| 検討項目 | 確認する内容 |
|---|---|
| データ収集 | 必要なESGデータを既存システムから取得できるか |
| システム連携 | ERPや外部システムとの連携方法が適切か |
| データ品質 | 数値の定義や計算方法が統一されているか |
| 内部統制 | 承認履歴や計算根拠を追跡できるか |
| 継続運用 | 制度変更や開示項目の追加に対応できるか |
CSRDへの対応は一度だけの報告業務ではありません。将来的な制度変更にも対応できるよう、データ管理の仕組みを継続的に改善することが大切です。
CSRDに関するよくある質問
CSRDは日本企業にも適用されますか?
はい、一定の条件を満たす日本企業には適用される可能性があります。EU域内の子会社・支店の状況や事業規模などによって判断されます。また、直接の対象外でも、EU企業との取引を通じて情報提供を求められる場合があります。
CSRDとESRSの違いは何ですか?
CSRDはサステナビリティ情報の開示義務などを定めたEUの指令で、ESRSは具体的な報告内容を定める基準です。CSRDが報告の制度的な枠組みを示し、ESRSが開示する情報や報告方法を具体化する関係にあります。
CSRDとCSDDDの違いは何ですか?
CSRDはサステナビリティ情報の開示を中心とする制度で、CSDDD(Corporate Sustainability Due Diligence Directive:企業サステナビリティ・デューデリジェンス指令)は人権・環境に関するデューデリジェンスを中心とする制度です。両者は関連していますが、対象企業や義務の内容は異なります。
CSRDの対象外企業も対応が必要ですか?
対象外企業にCSRDの法定報告義務が直接発生するとは限りません。ただし、取引先からサステナビリティ情報の提供を求められる場合があります。改正後の情報要求に関する制限も踏まえ、必要な対応範囲を判断することが重要です。
CSRD対応にはERPの導入が必要ですか?
CSRDへの対応にERPの導入が法律上必須というわけではありません。ただし、複数部門や海外拠点からデータを収集する企業では、ERPなどのシステムを活用することで情報管理を効率化できる可能性があります。自社のデータ量や既存システムの状況に応じて導入を検討するとよいでしょう。
CSRD対応では対象範囲の確認とデータ管理体制の整備が重要
CSRDは、企業に対してサステナビリティ情報の開示を求めるEUの指令です。環境・社会・ガバナンスに関する情報を共通の基準で報告することで、企業活動の透明性や情報の比較可能性を高めることを目的としています。
2026年には対象企業の範囲が縮小されましたが、EUで事業を展開する日本企業や、EU企業と取引する企業では、引き続き制度の影響を確認する必要があります。
今回のポイントは以下のとおりです。
- CSRDはEUの企業サステナビリティ報告指令であり、ESRSに基づく情報開示を求める制度
- 2026年の改正によって対象企業の範囲が縮小され、適用要件の再確認が必要
- 環境・社会への影響と財務への影響を評価するダブルマテリアリティが重要
- 日本企業もEU域内の事業活動や取引関係によって影響を受ける可能性がある
- 継続的な報告には、部門や拠点を横断したデータ収集・管理体制が欠かせない
- SAPのERPやサステナビリティ関連ソリューションは、情報管理や報告業務の効率化に活用できる
CSRDへの対応を検討する際は、まず自社が適用対象となるかを確認し、必要な開示項目と既存のデータ管理体制を整理しましょう。そのうえで、情報収集の負担やデータ品質に課題がある場合は、ERPや専用システムの活用を検討することが重要です。
AIクラウドERP導入ガイドでは、CSRD対応とSAPの活用を検討する方向けに、EU CSRD対応:SAPソリューションで実現するサステナビリティ報告を公開しています。SAPを活用したサステナビリティ報告について理解を深めたい方は、ぜひご活用ください。